Grunderwerbsteuer in Baden-Württemberg
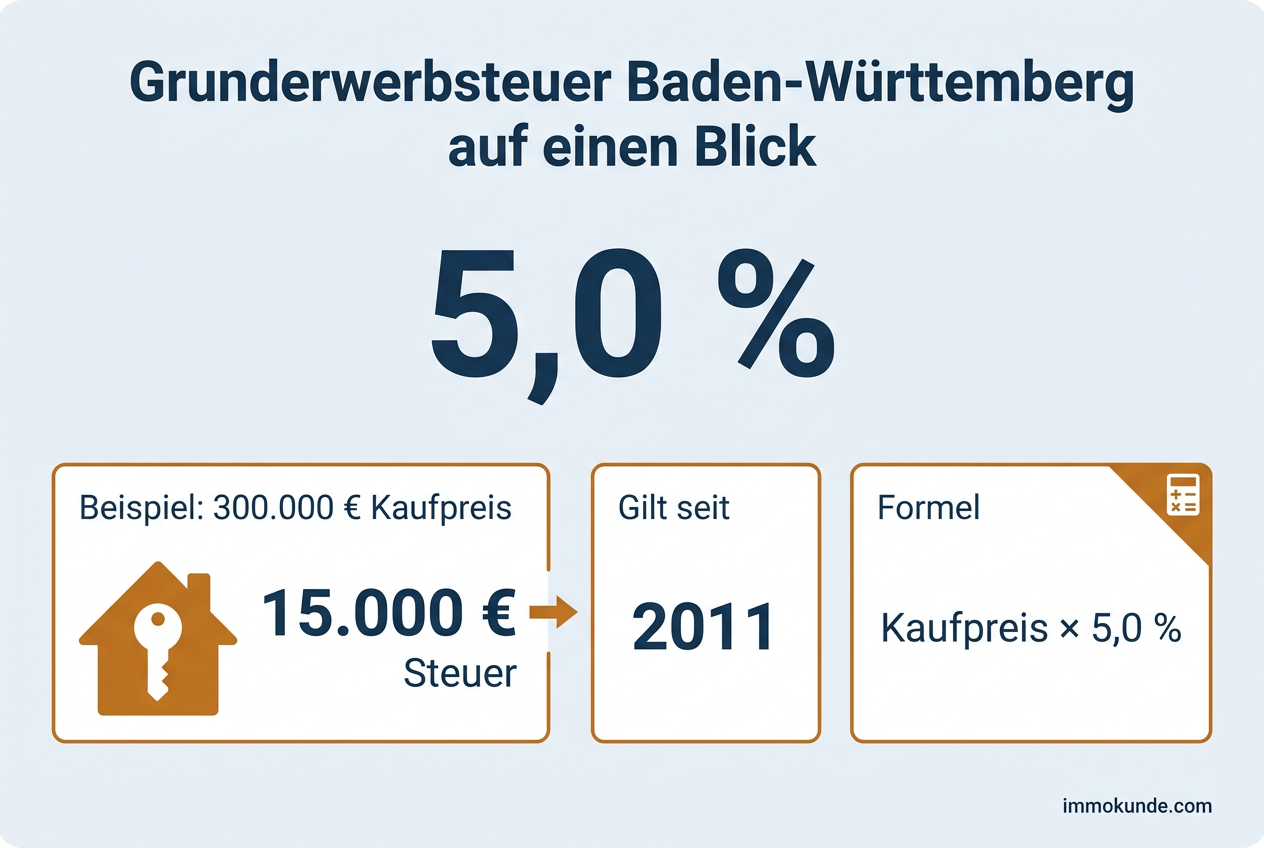
In Baden-Württemberg beträgt die Grunderwerbsteuer 5,0 Prozent des Kaufpreises. Wer eine Wohnung oder ein Haus für 300.000 Euro kauft, zahlt 15.000 € an das Finanzamt.
Bewegliche Gegenstände wie Einbauküche oder Markise. Nur realistische Zeitwerte angeben, das Finanzamt kann Nachweise verlangen.
Bei mehreren Käufern den eigenen Anteil eintragen.
Grunderwerbsteuer
20.000 €
5,0 % in Baden-Württemberg
Dieselbe Immobilie im Ländervergleich
Rechenweg anzeigen
- Bemessungsgrundlage: 400.000 € − 0 € Inventar = 400.000 €
- Anteil 100 %: 400.000 € × 100 % = 400.000 €
- Steuer: 400.000 € × 5,0 % = 20.000 €
Steuersätze Stand 30.09.2026. Unverbindliche Berechnung, ersetzt keine Steuerberatung.
Beispielrechnungen für Baden-Württemberg
| Kaufpreis | Grunderwerbsteuer (5,0 %) |
|---|---|
| 200.000 € | 10.000 € |
| 300.000 € | 15.000 € |
| 400.000 € | 20.000 € |
| 500.000 € | 25.000 € |
| 750.000 € | 37.500 € |
Formel: Kaufpreis abzüglich Inventar × 5,0 % = Grunderwerbsteuer.
Wie sich der Satz entwickelt hat
- 5,0 % vom 05.11.2011 bis heute
- 3,5 % vom 01.01.1997 bis 04.11.2011
Bis in den Herbst 2011 galt in Baden-Württemberg der Satz, den der Bund 1997 für alle Länder festgelegt hatte: 3,5 Prozent. Die Föderalismusreform von 2006 erlaubte den Ländern zwar, den Satz selbst zu bestimmen. Das Land machte davon aber zunächst keinen Gebrauch, während andere Länder schon früh erhöhten.
Die Wende kam mit der grün-roten Landesregierung, die im Frühjahr 2011 ihr Amt antrat. Zum 5. November 2011 stieg der Satz auf die heutigen 5,0 Prozent. Die zusätzlichen Einnahmen sollten vor allem den Ausbau der Kleinkindbetreuung finanzieren. Seitdem ist der Satz unverändert, auch über mehrere Regierungswechsel hinweg.
In den Jahren danach stiegen die Immobilienpreise in der Region Stuttgart, im Rhein-Neckar-Raum, in Freiburg und am Bodensee deutlich. Mit den Preisen wuchs auch das Aufkommen aus der Steuer, obwohl der Satz gleich blieb. Die FDP/DVP-Fraktion beantragte 2023 im Landtag, den Satz zu senken, um den Wohnungsbau anzukurbeln. Eine Änderung folgte daraus nicht.
Baden-Württemberg im Vergleich
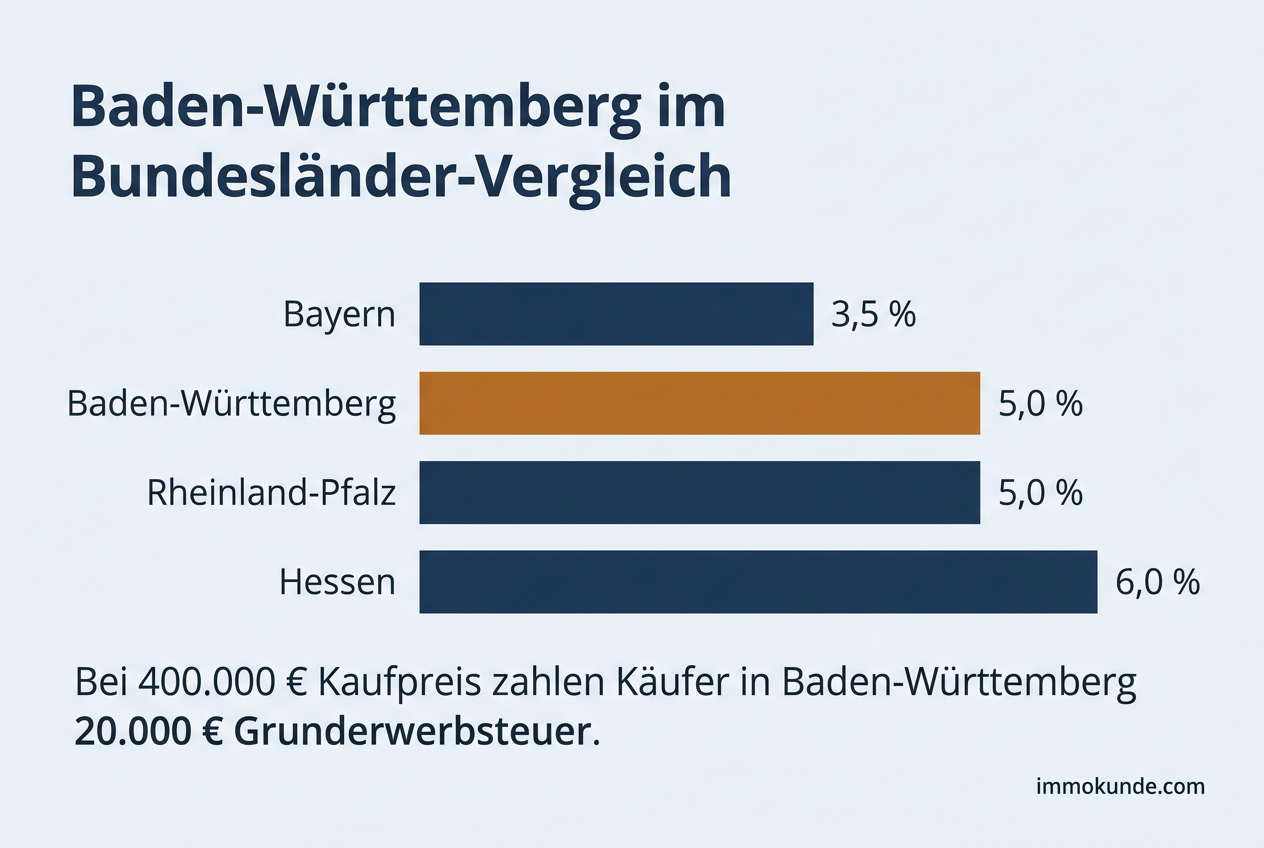
Mit 5,0 Prozent liegt Baden-Württemberg bundesweit auf Rang 2 von 16 (Rang 1 ist der niedrigste Satz). Unterschied bei 400.000 € Kaufpreis:
| Nachbarland | Satz | Steuer | Differenz zu Baden-Württemberg |
|---|---|---|---|
| Bayern | 3,5 % | 14.000 € | −6.000 € |
| Hessen | 6,0 % | 24.000 € | +4.000 € |
| Rheinland-Pfalz | 5,0 % | 20.000 € | gleich |
Im Bundesvergleich liegt Baden-Württemberg im Mittelfeld. Die Spanne reicht von 3,5 bis 6,5 Prozent. Einige Länder verlangen spürbar mehr, andere weniger. Für Käufer im Südwesten macht das hohe Preisniveau vieler Lagen oft mehr aus als der Satz. In Stuttgart, Heidelberg, Freiburg, Tübingen oder Konstanz ergibt derselbe Prozentsatz wegen der hohen Kaufpreise eine deutlich höhere Steuer als im Schwarzwald, auf der Schwäbischen Alb oder im Hohenlohischen.
An den Landesgrenzen fallen die Unterschiede besonders auf. Bayern ist als einziges Land bis heute beim ursprünglichen Satz geblieben. Wer im Raum Ulm sucht, zahlt daher auf der Neu-Ulmer Seite der Donau weniger Grunderwerbsteuer als in Ulm selbst. Ähnlich ist es im Allgäu und rund um Lindau. Hessen hat seinen Satz in zwei Schritten angehoben und liegt heute über dem baden-württembergischen Niveau. Das betrifft Pendler an der Bergstraße und im Raum Weinheim, Viernheim und Lampertheim. Rheinland-Pfalz hat wenige Monate nach Baden-Württemberg auf dasselbe Niveau erhöht. Zwischen Mannheim und Ludwigshafen oder zwischen Karlsruhe und der Südpfalz spielt die Steuer bei der Standortwahl deshalb keine Rolle. Die Tabelle neben diesem Text rechnet die Unterschiede für Ihren Kaufpreis aus.
Ablauf und Fälligkeit
Nach der Beurkundung meldet der Notar den Kaufvertrag innerhalb von zwei Wochen dem zuständigen Finanzamt. Das Finanzamt schickt dann den Steuerbescheid mit Zahlungsaufforderung. In der Regel geht er an den Käufer, weil der Kaufvertrag das so vorsieht. Zahlt der Käufer nicht, kann sich das Finanzamt an den Verkäufer halten. Die Steuer wird einen Monat nach Bekanntgabe des Bescheids fällig.
Ist der Betrag bezahlt, stellt das Finanzamt die Unbedenklichkeitsbescheinigung aus. Ohne diese Bescheinigung darf das Grundbuchamt den neuen Eigentümer nicht eintragen. In Baden-Württemberg führen seit der Notariats- und Grundbuchreform von 2018 zentrale Grundbuchämter bei ausgewählten Amtsgerichten die Grundbücher. Die früheren staatlichen Notariate mit eigenen Grundbuchämtern in den Gemeinden gibt es seitdem nicht mehr. Zwischen Zahlung und Eintragung vergehen daher je nach Grundbuchamt einige Wochen.
Zuständiges Finanzamt
Zuständig ist grundsätzlich das Finanzamt, in dessen Bezirk das Grundstück liegt. Maßgeblich ist also die Lage der Immobilie, nicht der Wohnsitz des Käufers. Das gilt auch für Grenzpendler aus der Schweiz, Frankreich oder den Nachbarländern. Für gesellschaftsrechtliche Fälle gibt es eine landesweite Sonderzuständigkeit. Seit dem 1. März 2020 bearbeitet die Landeszentralstelle für gesellschaftsrechtliche Grunderwerbsteuerfälle (LZgG) beim Finanzamt Schwetzingen diese Fälle für ganz Baden-Württemberg. Dazu gehören Anteilsübertragungen an grundbesitzenden Gesellschaften, Umwandlungen nach dem Umwandlungsgesetz und Anwachsungen.
Wer in Baden-Württemberg keine Grunderwerbsteuer zahlt
Das Grunderwerbsteuergesetz des Bundes gilt auch in Baden-Württemberg. Es befreit vor allem diese Erwerbe (§ 3 GrEStG):
- Erwerbe, bei denen die Gegenleistung 2.500 Euro nicht übersteigt
- Erwerbe durch Erbschaft oder Schenkung, die unter das Erbschaft- und Schenkungsteuergesetz fallen
- Erwerbe durch Miterben bei der Teilung des Nachlasses
- Erwerbe durch den Ehegatten oder eingetragenen Lebenspartner
- Erwerbe durch den früheren Ehegatten oder Lebenspartner bei der Vermögensauseinandersetzung nach Scheidung oder Aufhebung
- Erwerbe durch Verwandte in gerader Linie, also Kinder, Enkel und Eltern, sowie deren Ehegatten und Stiefkinder
- Rückerwerbe durch den Treugeber bei Auflösung eines Treuhandverhältnisses
Legal sparen
Mitverkauftes Inventar gehört nicht zur Bemessungsgrundlage. Dazu zählen etwa eine gebrauchte Einbauküche, eine Markise, eine Sauna oder Gartenmöbel. Weist der Kaufvertrag solche Gegenstände getrennt mit einem realistischen Zeitwert aus, zahlen Sie auf diesen Teil keine Grunderwerbsteuer. Fest mit dem Gebäude verbundene Bestandteile wie Heizung, Bäder oder Fenster lassen sich nicht herausrechnen. Die Finanzämter prüfen die angegebenen Werte. Überhöhte Inventarbeträge streichen sie und setzen die Steuer auf den vollen Kaufpreis fest. Den Anteil an der Erhaltungsrücklage einer Eigentümergemeinschaft können Sie nach der Rechtsprechung des Bundesfinanzhofs nicht abziehen.
Beim Neubau kommt es darauf an, wie Grundstückskauf und Bauvertrag zusammenhängen. Kaufen Sie in einem Neubaugebiet, etwa im Speckgürtel von Stuttgart oder Karlsruhe, ein Grundstück, das nur zusammen mit einem Haus eines bestimmten Bauträgers zu haben ist, sieht das Finanzamt ein einheitliches Vertragswerk. Die Steuer fällt dann auf Grundstück und Baukosten zusammen an. Nur wenn Sie das Grundstück ohne rechtliche oder faktische Bindung an einen Bauunternehmer erwerben und den Bauauftrag später frei vergeben, bleibt die Steuer auf den Grundstückspreis begrenzt. Eine nachträglich getrennte Vertragsgestaltung ändert daran nichts, wenn die Verknüpfung tatsächlich bestand.
Häufige Fragen zur Grunderwerbsteuer in Baden-Württemberg
Seit wann gilt in Baden-Württemberg der aktuelle Grunderwerbsteuersatz?
Der Satz von 5,0 Prozent gilt seit dem 5. November 2011. Davor zahlten Käufer im Land seit 1997 einen Satz von 3,5 Prozent. Seit 2011 hat das Land den Satz nicht mehr verändert.
Welcher Satz gilt, wenn ich in Neu-Ulm statt in Ulm kaufe?
Es zählt immer das Bundesland, in dem das Grundstück liegt. Ein Kauf in Neu-Ulm fällt unter bayerisches Recht, ein Kauf in Ulm unter baden-württembergisches. Ihr Wohnsitz oder Arbeitsort spielt dafür keine Rolle.
Welches Finanzamt schickt mir den Bescheid beim Kauf einer Wohnung in Stuttgart oder Freiburg?
Zuständig ist das Finanzamt, in dessen Bezirk die Immobilie liegt. Welches Amt das ist, zeigt die Suche auf dem Internetportal der Finanzämter Baden-Württemberg. Den Kontakt zum Finanzamt übernimmt zunächst der Notar, der den Vertrag anzeigt.
Wer ist in Baden-Württemberg zuständig, wenn Anteile an einer grundbesitzenden Gesellschaft übertragen werden?
Für solche gesellschaftsrechtlichen Fälle ist landesweit die Landeszentralstelle beim Finanzamt Schwetzingen zuständig. Dazu gehören Anteilsübertragungen, Umwandlungen und Anwachsungen. Anzeigen und Anfragen zu diesen Vorgängen gehen direkt dorthin.
Gibt es in Baden-Württemberg einen Freibetrag für Familien oder Ersterwerber?
Nein. Nach geltendem Bundesrecht dürfen die Länder nur den Steuersatz festlegen, eigene Freibeträge sind nicht möglich. Es bleiben die bundesweiten Befreiungen, etwa für Käufe zwischen Ehegatten oder von den Eltern.
Quellen
- Grunderwerbsteuergesetz (GrEStG), geprüft am 30.09.2026
- Finanzministerium Baden-Württemberg, geprüft am 30.09.2026
Stand: 30.09.2026. Die Berechnung ist unverbindlich und ersetzt keine Steuerberatung.