Grunderwerbsteuer in Sachsen
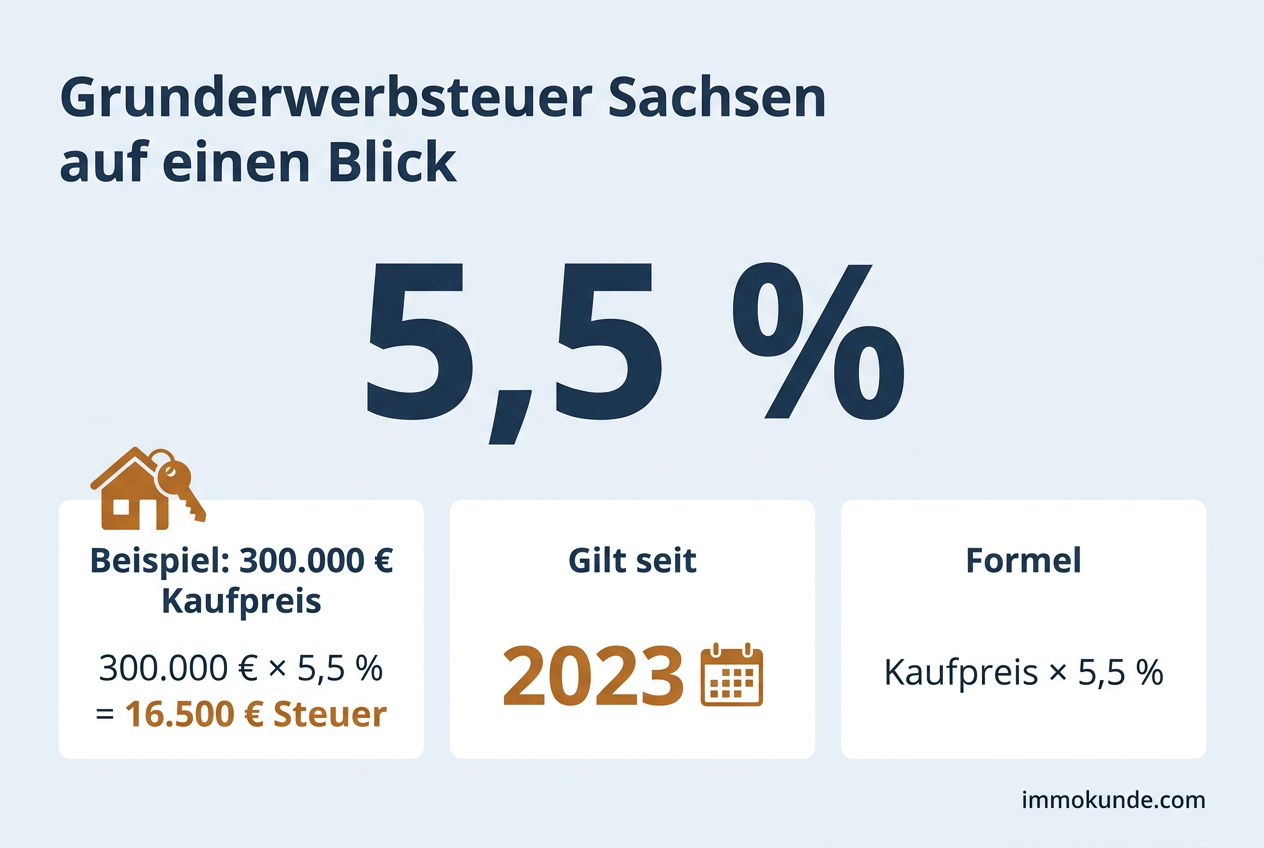
In Sachsen beträgt die Grunderwerbsteuer seit dem 1. Januar 2023 5,5 Prozent des Kaufpreises. Bei einer Wohnung oder einem Haus für 300.000 Euro sind das 16.500 €.
Bewegliche Gegenstände wie Einbauküche oder Markise. Nur realistische Zeitwerte angeben, das Finanzamt kann Nachweise verlangen.
Bei mehreren Käufern den eigenen Anteil eintragen.
Grunderwerbsteuer
22.000 €
5,5 % in Sachsen
Dieselbe Immobilie im Ländervergleich
Rechenweg anzeigen
- Bemessungsgrundlage: 400.000 € − 0 € Inventar = 400.000 €
- Anteil 100 %: 400.000 € × 100 % = 400.000 €
- Steuer: 400.000 € × 5,5 % = 22.000 €
Steuersätze Stand 30.09.2026. Unverbindliche Berechnung, ersetzt keine Steuerberatung.
Beispielrechnungen für Sachsen
| Kaufpreis | Grunderwerbsteuer (5,5 %) |
|---|---|
| 200.000 € | 11.000 € |
| 300.000 € | 16.500 € |
| 400.000 € | 22.000 € |
| 500.000 € | 27.500 € |
| 750.000 € | 41.250 € |
Formel: Kaufpreis abzüglich Inventar × 5,5 % = Grunderwerbsteuer.
Wie sich der Satz entwickelt hat
- 5,5 % vom 01.01.2023 bis heute
- 3,5 % vom 01.01.1997 bis 31.12.2022
Sachsen hat den Satz über sehr lange Zeit nicht angefasst. Von 1997 bis Ende 2022 galten im Freistaat 3,5 Prozent. Seit der Föderalismusreform 2006 dürfen die Länder den Satz selbst festlegen, und fast alle haben diese Möglichkeit in den Jahren danach genutzt, zum Teil mehrfach. Sachsen blieb dagegen bis Ende 2022 bei 3,5 Prozent und gehörte damit zu den Ländern, in denen der Immobilienkauf steuerlich am günstigsten war.
Zum 1. Januar 2023 hob der Landtag den Satz auf 5,5 Prozent an. Der Sprung war deutlich größer als die Schritte, mit denen andere Länder ihren Satz meist angepasst hatten. Wer in Leipzig eine sanierte Gründerzeitwohnung oder in Dresden ein Einfamilienhaus am Stadtrand kauft, rechnet seither mit spürbar höheren Nebenkosten als Käufer, die noch 2022 beurkundet haben.
Für die Kaufpreise im Land bedeutet der Satz ganz Unterschiedliches. In den Wachstumsmärkten Leipzig und Dresden, wo sich die Nachfrage auch durch die Halbleiteransiedlungen im Dresdner Norden verstärkt hat, fällt die Steuer in absoluten Beträgen hoch aus. In Chemnitz, im Erzgebirge, im Vogtland oder in der Oberlausitz liegen die Preise niedriger. Der Anteil der Grunderwerbsteuer an den Kaufnebenkosten ist dort aber derselbe.
Sachsen im Vergleich
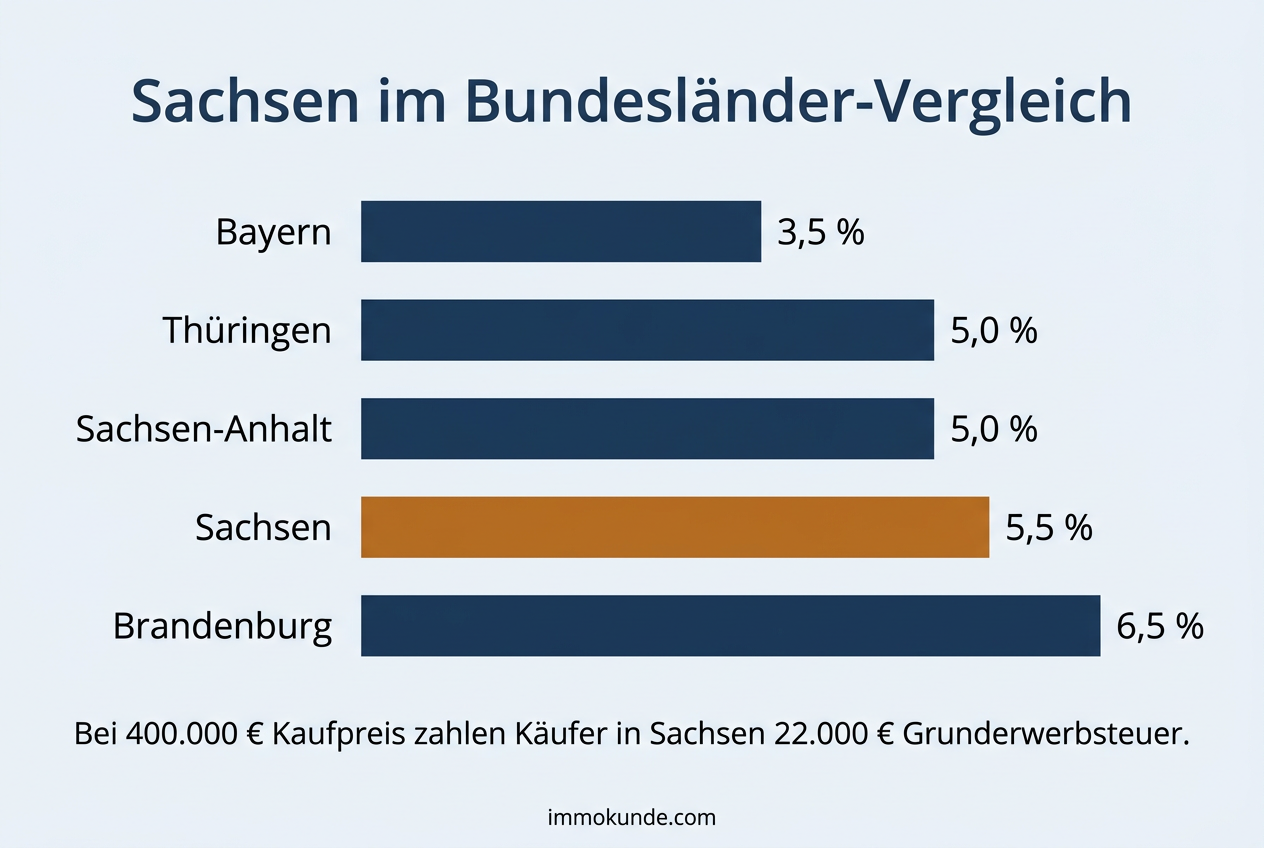
Mit 5,5 Prozent liegt Sachsen bundesweit auf Rang 7 von 16 (Rang 1 ist der niedrigste Satz). Unterschied bei 400.000 € Kaufpreis:
| Nachbarland | Satz | Steuer | Differenz zu Sachsen |
|---|---|---|---|
| Bayern | 3,5 % | 14.000 € | −8.000 € |
| Thüringen | 5,0 % | 20.000 € | −2.000 € |
| Sachsen-Anhalt | 5,0 % | 20.000 € | −2.000 € |
| Brandenburg | 6,5 % | 26.000 € | +4.000 € |
Im Bundesvergleich liegt Sachsen heute im Mittelfeld. Das obere Ende der Spanne erreicht der Freistaat nicht, von den niedrigsten Sätzen ist er aber inzwischen weit entfernt. Früher hatte Sachsen beim Grunderwerb einen Kostenvorteil gegenüber den meisten anderen Ländern. Mit der Reform von 2023 ist er weitgehend verschwunden.
Im Verhältnis zu den Nachbarn ergibt sich ein gemischtes Bild. Bayern verlangt spürbar weniger, was im Vogtland mit Blick auf den Raum Hof auffällt. Thüringen und Sachsen-Anhalt liegen leicht unter dem sächsischen Satz. Das betrifft Pendlerregionen wie Leipzig und Halle, das Altenburger Land oder die Gegend zwischen Zwickau und Gera. Brandenburg verlangt mehr als Sachsen, etwa in der Lausitz zwischen Hoyerswerda und Senftenberg oder nördlich von Riesa. Dabei gilt immer der Satz des Landes, in dem das Grundstück liegt. Auf den Wohnsitz oder den Arbeitsort des Käufers kommt es nicht an.
Ablauf und Fälligkeit
Nach der Beurkundung meldet der Notar den Kauf dem zuständigen Finanzamt (§ 18 GrEStG). Käufer müssen selbst keine Erklärung einreichen. Das Finanzamt schickt dann den Grunderwerbsteuerbescheid. Die Steuer wird einen Monat nach Bekanntgabe des Bescheids fällig (§ 15 GrEStG). Wer eine Immobilie in Zwickau, Plauen oder im Leipziger Umland kauft, bekommt den Bescheid oft aus Schwarzenberg im Erzgebirge und nicht vom Finanzamt vor Ort.
Sobald die Steuer bezahlt ist, stellt das Finanzamt die Unbedenklichkeitsbescheinigung aus (§ 22 GrEStG) und schickt sie an den Notar. Erst dann kann das Grundbuchamt beim zuständigen sächsischen Amtsgericht den Käufer als Eigentümer eintragen. Wer spät zahlt, verzögert also die Eintragung und riskiert Säumniszuschläge.
Zuständiges Finanzamt
In Sachsen hat die Finanzverwaltung die Grunderwerbsteuer teilweise zentralisiert. Zum 1. Juli 2015 gingen die Grunderwerbsteuerfälle der Finanzämter Borna und Plauen an das Finanzamt Schwarzenberg über. Seitdem ist Schwarzenberg auch für Erwerbsvorgänge in den Bezirken Borna, Döbeln, Grimma, Hohenstein-Ernstthal, Oschatz, Plauen und Zwickau zuständig. Das gehört zum Standortkonzept, mit dem der Freistaat seine Finanzämter neu organisiert. Welches Amt im Einzelfall zuständig ist, steht auf dem Bescheid. Bei Einspruch oder Rückfragen zur Unbedenklichkeitsbescheinigung ist dieses Amt der richtige Ansprechpartner.
Medienservice Sachsen: Grunderwerbsteuer: Zuständigkeit in Sachsen teilzentralisiert
Wer in Sachsen keine Grunderwerbsteuer zahlt
Das Grunderwerbsteuergesetz ist Bundesrecht. Die Befreiungen gelten deshalb in Sachsen genauso wie in den anderen Ländern. Die wichtigsten Fälle nach § 3 GrEStG:
- Erwerbe bis einschließlich 2.500 Euro (Freigrenze, kein Freibetrag)
- Erwerb durch Erbschaft oder Schenkung, weil hier die Erbschaft- und Schenkungsteuer greift
- Aufteilung eines Nachlasses unter Miterben
- Erwerb durch den Ehegatten oder eingetragenen Lebenspartner
- Erwerb durch den früheren Ehegatten bei der Vermögensauseinandersetzung nach der Scheidung
- Erwerb durch Verwandte in gerader Linie, etwa Kinder und Enkel, sowie deren Ehegatten und Stiefkinder
Legal sparen
Bewegliche Gegenstände, die mitverkauft werden, gehören nicht zum Grundstück. Dazu zählen zum Beispiel eine freistehende Küche, Möbel oder eine Gartenhütte ohne Fundament. Werden sie im Kaufvertrag mit einem eigenen, realistischen Preis ausgewiesen, fällt auf diesen Teil keine Grunderwerbsteuer an. Das gilt aber nur für Zubehör. Fest eingebaute Teile wie Heizung, Fenster, Bäder oder Einbauschränke nach Maß sind Bestandteil des Gebäudes und bleiben steuerpflichtig. Das Finanzamt prüft die angegebenen Werte. Überhöhte Inventarpreise streicht es und schlägt sie dem Kaufpreis wieder zu. Ein Nachweis über Alter und Zustand der Gegenstände hilft deshalb.
Beim Neubau mit einem Bauträger rechnet das Finanzamt die Baukosten zum Grundstückspreis hinzu, wenn Grundstückskauf und Bauvertrag sachlich zusammenhängen. Das nennt man einheitlichen Vertragsgegenstand. In neuen Wohngebieten rund um Leipzig und Dresden ist das häufig der Fall, wenn Grundstück und Haus aus einer Hand angeboten werden. Nur wenn Käufer das Grundstück tatsächlich frei erwerben und den Bauunternehmer unabhängig davon wählen, bemisst sich die Steuer allein nach dem Grundstückspreis. Verträge, die nur formal getrennt werden, erkennt das Finanzamt nicht an.
Häufige Fragen zur Grunderwerbsteuer in Sachsen
Seit wann gilt in Sachsen der aktuelle Grunderwerbsteuersatz?
Der Satz von 5,5 Prozent gilt für Erwerbsvorgänge ab dem 1. Januar 2023. Davor lag er in Sachsen seit 1997 unverändert bei 3,5 Prozent.
Welcher Satz gilt, wenn der Kaufvertrag Ende 2022 unterschrieben wurde?
Maßgeblich ist der Zeitpunkt, zu dem der Erwerbsvorgang verwirklicht wurde, in der Regel also der Tag der Beurkundung. Verträge, die bis zum 31. Dezember 2022 wirksam beurkundet wurden, fallen grundsätzlich noch unter die alten 3,5 Prozent. Bei Verträgen mit aufschiebenden Bedingungen kann es anders aussehen.
Warum kommt mein Bescheid aus Schwarzenberg, obwohl ich in Zwickau gekauft habe?
Sachsen hat die Grunderwerbsteuer für mehrere Finanzamtsbezirke beim Finanzamt Schwarzenberg gebündelt, darunter Zwickau, Plauen, Borna, Grimma, Döbeln, Oschatz und Hohenstein-Ernstthal. Rückfragen und Einsprüche richten Sie an das Amt, das auf dem Bescheid steht.
Ich wohne in Leipzig und kaufe ein Haus bei Halle. Welcher Satz gilt?
Es gilt der Satz von Sachsen-Anhalt, weil das Grundstück dort liegt. Der Wohnsitz spielt keine Rolle. Umgekehrt zahlt jemand aus Halle für eine Wohnung in Leipzig 5,5 Prozent.
Fällt bei einer Zwangsversteigerung in Sachsen auch Grunderwerbsteuer an?
Ja. Das Meistgebot löst Grunderwerbsteuer aus, und zwar zum sächsischen Satz von 5,5 Prozent. Berechnet wird die Steuer auf das Meistgebot und die bestehen bleibenden Rechte. Versteigerungen, etwa im Erzgebirge oder in Chemnitz, sind also steuerlich nicht günstiger als ein normaler Kauf.
Quellen
- Grunderwerbsteuergesetz (GrEStG), geprüft am 30.09.2026
- Sächsisches Staatsministerium der Finanzen, geprüft am 30.09.2026
Stand: 30.09.2026. Die Berechnung ist unverbindlich und ersetzt keine Steuerberatung.