Grunderwerbsteuer in Mecklenburg-Vorpommern
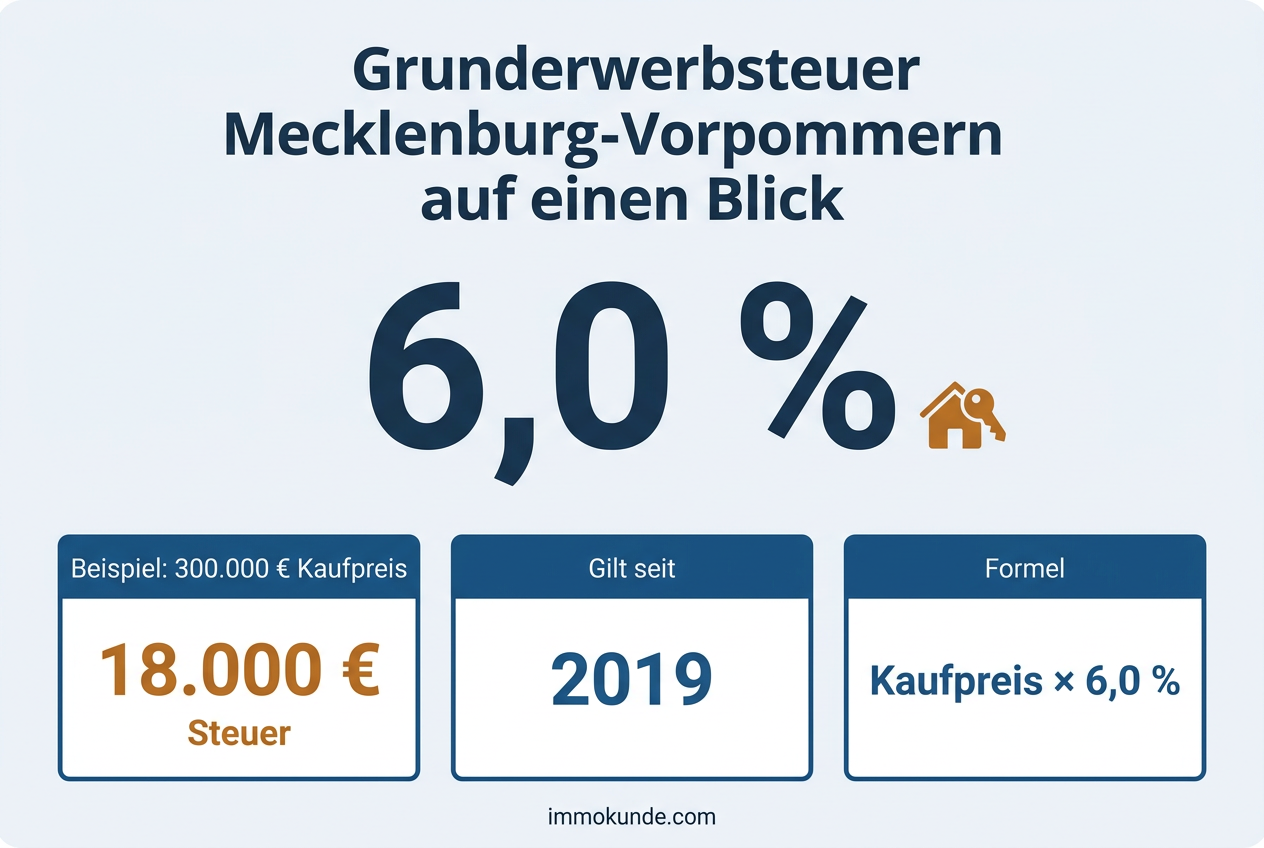
Wer in Mecklenburg-Vorpommern ein Grundstück, ein Haus oder eine Wohnung kauft, zahlt 6,0 Prozent Grunderwerbsteuer auf den Kaufpreis. Bei 300.000 Euro sind das 18.000 €. Den Bescheid erlässt das Finanzamt Stralsund, das die Steuer für das ganze Land bearbeitet.
Bewegliche Gegenstände wie Einbauküche oder Markise. Nur realistische Zeitwerte angeben, das Finanzamt kann Nachweise verlangen.
Bei mehreren Käufern den eigenen Anteil eintragen.
Grunderwerbsteuer
24.000 €
6,0 % in Mecklenburg-Vorpommern
Dieselbe Immobilie im Ländervergleich
Rechenweg anzeigen
- Bemessungsgrundlage: 400.000 € − 0 € Inventar = 400.000 €
- Anteil 100 %: 400.000 € × 100 % = 400.000 €
- Steuer: 400.000 € × 6,0 % = 24.000 €
Steuersätze Stand 30.09.2026. Unverbindliche Berechnung, ersetzt keine Steuerberatung.
Beispielrechnungen für Mecklenburg-Vorpommern
| Kaufpreis | Grunderwerbsteuer (6,0 %) |
|---|---|
| 200.000 € | 12.000 € |
| 300.000 € | 18.000 € |
| 400.000 € | 24.000 € |
| 500.000 € | 30.000 € |
| 750.000 € | 45.000 € |
Formel: Kaufpreis abzüglich Inventar × 6,0 % = Grunderwerbsteuer.
Wie sich der Satz entwickelt hat
- 6,0 % vom 01.07.2019 bis heute
- 5,0 % vom 01.07.2012 bis 30.06.2019
- 3,5 % vom 01.01.1997 bis 30.06.2012
Mecklenburg-Vorpommern hat lange am alten Satz festgehalten. Von 1997 an galten 3,5 Prozent, zunächst bundeseinheitlich. Auch nach der Föderalismusreform von 2006 blieb es dabei, obwohl die Länder den Satz seitdem selbst festlegen dürfen. Die erste Erhöhung kam zum 1. Juli 2012: Seitdem galten 5,0 Prozent. Nach der Finanzkrise zogen die Transaktionen an der Ostseeküste und in den Städten wieder an, und das Land erschloss sich damit eine wachsende Einnahmequelle.
Zum 1. Juli 2019 folgte der zweite Schritt auf 6,0 Prozent. Die Einnahmen stiegen danach deutlich. Die FDP-Landtagsfraktion bezifferte das jährliche Aufkommen 2023 auf 313 Millionen Euro, nach 209 Millionen Euro im Jahr 2019. Ihr Antrag, den Satz wieder zu senken, fand im Landtag in Schwerin keine Mehrheit.
Im Landtagswahlkampf 2026 war die Steuer wieder ein Thema. Mehrere Parteien warben mit Entlastungen für Familien, die ihr erstes selbst genutztes Wohneigentum erwerben. Hintergrund ist die niedrige Eigentumsquote im Nordosten. Geltendes Recht ist bis zu einer Gesetzesänderung weiterhin der Satz von 6,0 Prozent.
Mecklenburg-Vorpommern im Vergleich
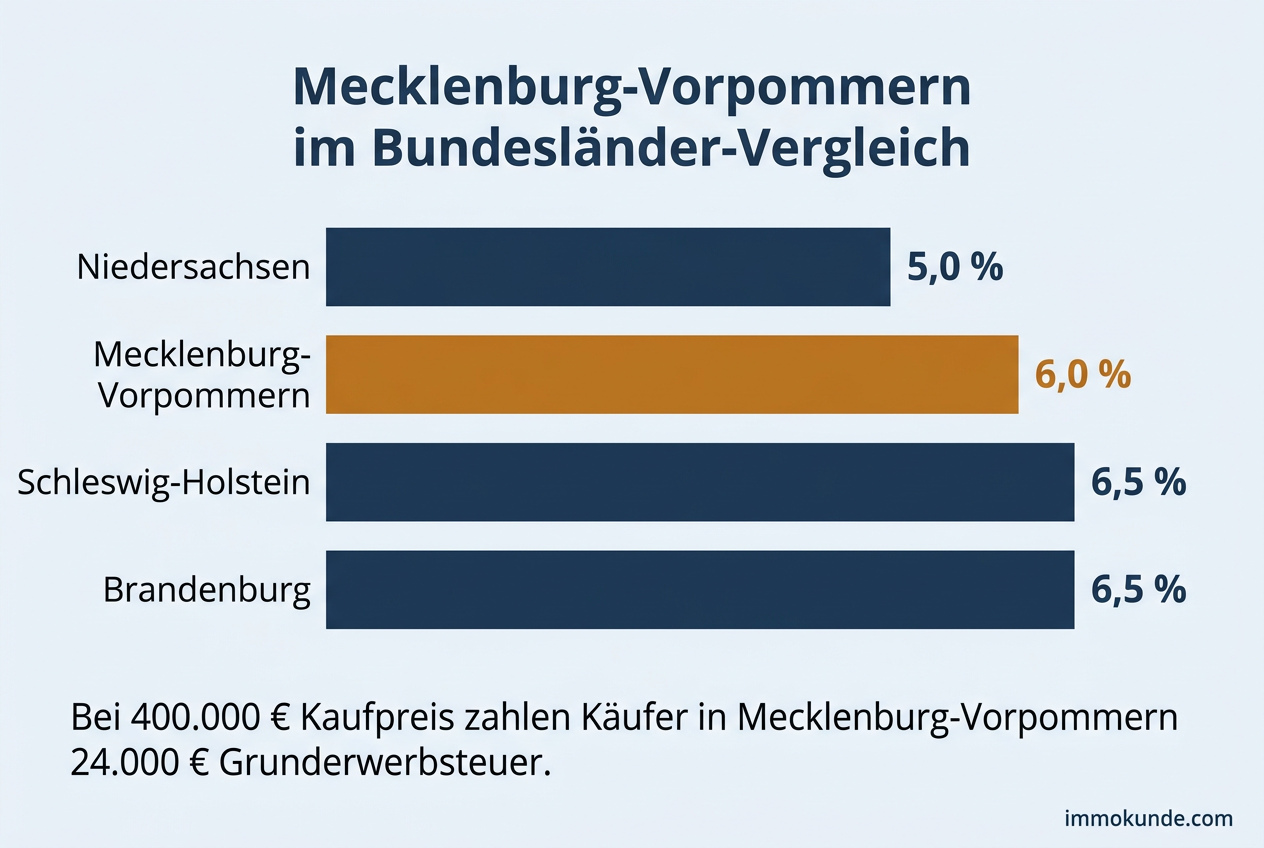
Mit 6,0 Prozent liegt Mecklenburg-Vorpommern bundesweit auf Rang 10 von 16 (Rang 1 ist der niedrigste Satz). Unterschied bei 400.000 € Kaufpreis:
| Nachbarland | Satz | Steuer | Differenz zu Mecklenburg-Vorpommern |
|---|---|---|---|
| Schleswig-Holstein | 6,5 % | 26.000 € | +2.000 € |
| Niedersachsen | 5,0 % | 20.000 € | −4.000 € |
| Brandenburg | 6,5 % | 26.000 € | +2.000 € |
Im Bundesvergleich gehört Mecklenburg-Vorpommern zur Gruppe mit hohen Sätzen. Die Spanne reicht bundesweit von 3,5 bis 6,5 Prozent. Das Land liegt nah am oberen Ende, erreicht den Höchstsatz aber nicht. Weil Kaufpreise und Einkommen hier niedriger sind als etwa in Süddeutschland, wiegt der Satz relativ schwer. Eine Studie der Friedrich-Naumann-Stiftung kam für Mecklenburg-Vorpommern auf 6,9 Monatsgehälter, die im Schnitt für die Grunderwerbsteuer aufzubringen sind.
Zu den Nachbarn ergibt sich ein gemischtes Bild. Schleswig-Holstein und Brandenburg verlangen mehr, Niedersachsen weniger. Das betrifft vor allem Pendlerregionen. In Westmecklenburg, rund um Grevesmühlen, Gadebusch, Boizenburg oder Wittenburg, kaufen viele, die in Hamburg oder Lübeck arbeiten. Im Süden grenzen Mecklenburgische Seenplatte und Ludwigslust-Parchim an die Prignitz und die Uckermark, und im Osten verbindet der Raum Pasewalk Vorpommern mit dem Einzugsgebiet von Stettin. Maßgeblich ist immer die Lage des Grundstücks. Wohnort oder Arbeitsort des Käufers spielen keine Rolle. Ein Haus auf der mecklenburgischen Seite der Landesgrenze kostet also den hiesigen Satz, auch wenn die Käuferin in Hamburg gemeldet ist.
Ablauf und Fälligkeit
Die Steuer entsteht mit dem wirksamen Kaufvertrag, in der Regel mit der notariellen Beurkundung. Der Notar zeigt den Vertrag dem Finanzamt an. Ob das Objekt in Rostock-Warnemünde, in der Schweriner Altstadt oder auf Rügen liegt: Die Anzeige geht in Mecklenburg-Vorpommern immer an das Finanzamt Stralsund. Sind Verträge nicht beurkundungspflichtig, etwa beim Kauf einer Garage oder eines Bootshauses auf fremdem Grund, müssen Käufer und Verkäufer den Vorgang selbst binnen zwei Wochen anzeigen.
Das Finanzamt setzt die Steuer per Bescheid fest. Zahlen muss man innerhalb eines Monats nach Bekanntgabe. Käufer und Verkäufer haften als Gesamtschuldner. Das Finanzamt hält sich zunächst an die vertragliche Regel, nach der meist der Käufer zahlt. Nach Zahlungseingang schickt Stralsund die Unbedenklichkeitsbescheinigung an den Notar. Erst dann trägt das Grundbuchamt beim zuständigen Amtsgericht den neuen Eigentümer ein.
Zuständiges Finanzamt
Mecklenburg-Vorpommern hat die Grunderwerbsteuer vollständig zentralisiert. Nach der Zuständigkeitsverordnung des Landes, veröffentlicht im Gesetz- und Verordnungsblatt vom Mai 2019, verwaltet das Finanzamt Stralsund (Zur Schwedenschanze 1, 18435 Stralsund) die Grunderwerbsteuer für alle Landkreise und kreisfreien Städte. Das gilt für Rostock und Schwerin ebenso wie für Vorpommern-Greifswald oder Ludwigslust-Parchim. Anfragen zum Bescheid, Anträge auf Stundung und Einsprüche richten Käufer deshalb an Stralsund und nicht an das Finanzamt ihres Wohnorts.
Wer in Mecklenburg-Vorpommern keine Grunderwerbsteuer zahlt
Das Grunderwerbsteuergesetz des Bundes gilt auch in Mecklenburg-Vorpommern. Landeseigene Ausnahmen gibt es nicht. Steuerfrei sind unter anderem:
- Erwerbe, bei denen die Bemessungsgrundlage 2.500 Euro nicht übersteigt (§ 3 Nr. 1 GrEStG)
- Erwerbe von Todes wegen und Schenkungen im Sinne des Erbschaftsteuergesetzes (§ 3 Nr. 2)
- der Erwerb zur Teilung eines Nachlasses unter Miterben (§ 3 Nr. 3)
- Erwerbe durch Ehegatten oder eingetragene Lebenspartner sowie Übertragungen bei Scheidung oder Aufhebung der Partnerschaft (§ 3 Nr. 4, 5 und 5a)
- Erwerbe durch Verwandte in gerader Linie, deren Ehegatten sowie Stiefkinder (§ 3 Nr. 6)
- der Rückerwerb durch den Treugeber bei Auflösung eines Treuhandverhältnisses (§ 3 Nr. 8)
Legal sparen
Bewegliche Gegenstände gehören nicht zum Grundstück und damit nicht zur Bemessungsgrundlage. Dazu zählen eine gebrauchte Einbauküche, Möbel oder in Ferienwohnungen an der Ostseeküste das komplette Mobiliar. Man kann sie im Kaufvertrag gesondert mit ihrem realistischen Zeitwert ausweisen. Das Finanzamt Stralsund prüft diese Angaben. Überhöhte Inventarwerte streicht es und rechnet den Betrag dem Kaufpreis wieder zu. Hilfreich sind eine Liste mit Alter und Zustand der Gegenstände und nachvollziehbare Werte. Fest eingebaute Teile wie Heizung, Sanitäranlagen oder Einbauschränke nach Maß bleiben Teil des Gebäudes. Die Instandhaltungsrücklage einer Eigentümergemeinschaft mindert die Bemessungsgrundlage ebenfalls nicht.
Beim Neubau hängt die Steuer an der Frage, was Gegenstand des Erwerbs ist. Viele Baugebiete im Umland von Rostock und Schwerin oder in Küstenorten werden von Bauträgern oder mit festgelegtem Bauunternehmen vermarktet. Ist der Käufer beim Grundstückskauf an einen bestimmten Bauvertrag gebunden, liegt ein einheitliches Vertragswerk vor. Dann versteuert das Finanzamt das Grundstück samt Baukosten. Nur für das Grundstück fällt die Steuer an, wenn der Käufer ein freies Grundstück erwirbt und den Bauunternehmer danach unabhängig selbst auswählt. Diese Freiheit muss tatsächlich bestehen. Absprachen zwischen Verkäufer und Baufirma, auch mündliche oder über verbundene Unternehmen, führen wieder zur Besteuerung der Baukosten.
Häufige Fragen zur Grunderwerbsteuer in Mecklenburg-Vorpommern
Welches Finanzamt schickt mir den Bescheid, wenn ich eine Wohnung in Rostock oder Schwerin kaufe?
Immer das Finanzamt Stralsund. Es ist landesweit zentral für die Grunderwerbsteuer zuständig. Der Notar schickt die Anzeige dorthin, und dort landen auch Rückfragen oder ein Einspruch.
Ich wohne in Hamburg und kaufe ein Haus in Nordwestmecklenburg. Welcher Steuersatz gilt?
Maßgeblich ist die Lage des Grundstücks. Für ein Haus in Mecklenburg-Vorpommern gelten 6,0 Prozent, unabhängig vom Wohnsitz. Bei 300.000 Euro Kaufpreis ergibt das 18.000 €.
Gilt für Ferienwohnungen auf Rügen oder Usedom ein anderer Satz?
Nein. Der Satz ist im ganzen Land einheitlich, auf den Inseln ebenso wie im Binnenland. Wird eine Ferienwohnung möbliert verkauft, kann das Inventar mit realistischem Zeitwert gesondert im Vertrag stehen. Überhöhte Werte erkennt das Finanzamt nicht an.
Gibt es in Mecklenburg-Vorpommern einen Freibetrag für Familien oder Ersterwerber?
Im geltenden Recht nicht. Das Grunderwerbsteuergesetz kennt keine Ersterwerberregel, und das Land hat keine eigene Ermäßigung eingeführt. Senkungen und Freibeträge wurden im Landtag und im Wahlkampf 2026 gefordert. Solange sich das Gesetz nicht ändert, gilt der volle Satz.
Welcher Satz gilt, wenn der Kaufvertrag vor dem 1. Juli 2019 beurkundet wurde?
Maßgeblich ist, wann die Steuer entstanden ist, in der Regel also der Tag der notariellen Beurkundung. Für Verträge zwischen dem 1. Juli 2012 und dem 30. Juni 2019 galten 5,0 Prozent, für ältere Verträge 3,5 Prozent. Ist ein Vertrag erst später wirksam geworden, etwa wegen einer nötigen Genehmigung, kann der neue Satz greifen.
Quellen
- Grunderwerbsteuergesetz (GrEStG), geprüft am 30.09.2026
- Finanzministerium Mecklenburg-Vorpommern, geprüft am 30.09.2026
Stand: 30.09.2026. Die Berechnung ist unverbindlich und ersetzt keine Steuerberatung.