Grunderwerbsteuer in Hessen
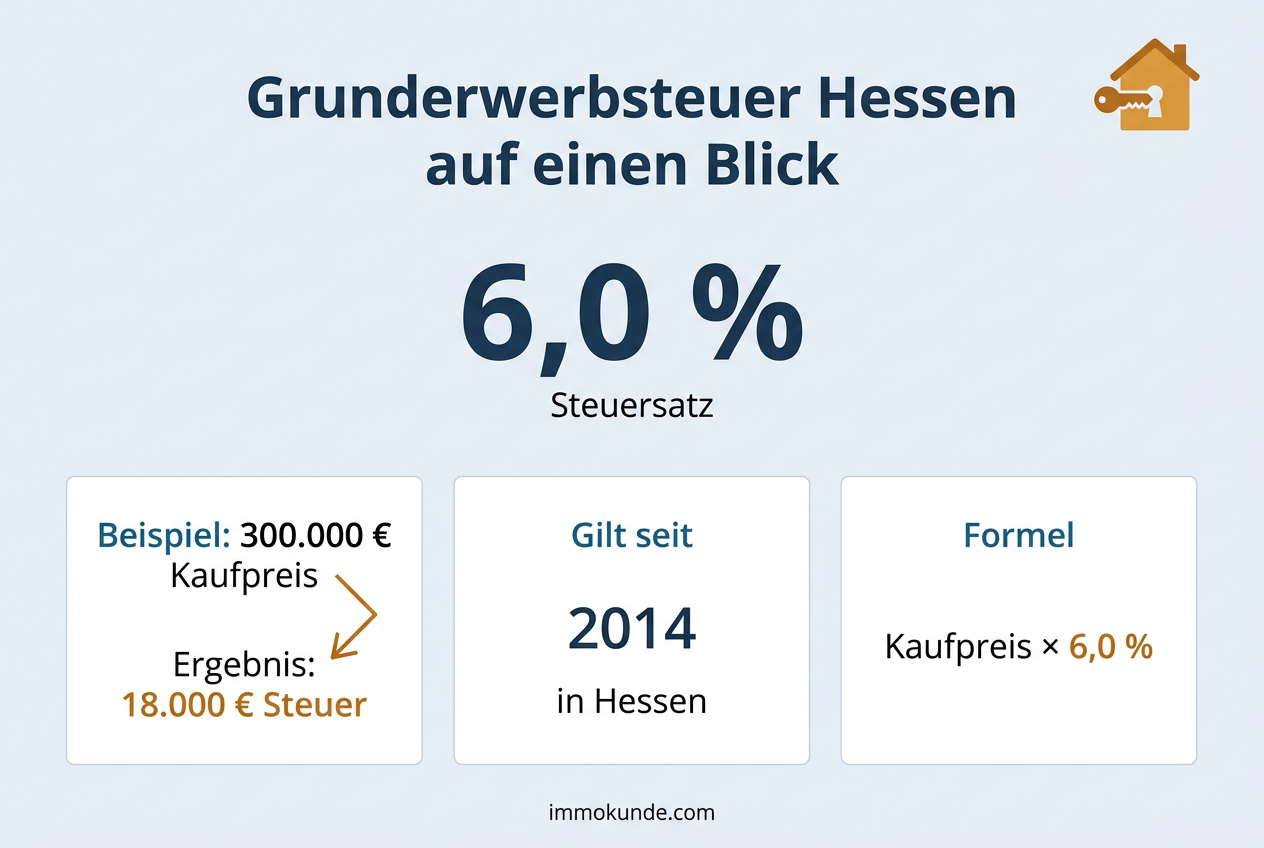
Wer in Hessen ein Grundstück oder eine Immobilie kauft, zahlt 6,0 Prozent Grunderwerbsteuer auf den Kaufpreis. Bei 300.000 Euro sind das 18.000 €, festgesetzt von der Hessischen Zentralstelle für Grunderwerbsteuer im Finanzamt Alsfeld-Lauterbach.
Bewegliche Gegenstände wie Einbauküche oder Markise. Nur realistische Zeitwerte angeben, das Finanzamt kann Nachweise verlangen.
Bei mehreren Käufern den eigenen Anteil eintragen.
Grunderwerbsteuer
24.000 €
6,0 % in Hessen
Dieselbe Immobilie im Ländervergleich
Rechenweg anzeigen
- Bemessungsgrundlage: 400.000 € − 0 € Inventar = 400.000 €
- Anteil 100 %: 400.000 € × 100 % = 400.000 €
- Steuer: 400.000 € × 6,0 % = 24.000 €
Steuersätze Stand 30.09.2026. Unverbindliche Berechnung, ersetzt keine Steuerberatung.
Beispielrechnungen für Hessen
| Kaufpreis | Grunderwerbsteuer (6,0 %) |
|---|---|
| 200.000 € | 12.000 € |
| 300.000 € | 18.000 € |
| 400.000 € | 24.000 € |
| 500.000 € | 30.000 € |
| 750.000 € | 45.000 € |
Formel: Kaufpreis abzüglich Inventar × 6,0 % = Grunderwerbsteuer.
Wie sich der Satz entwickelt hat
- 6,0 % vom 01.08.2014 bis heute
- 5,0 % vom 01.01.2013 bis 31.07.2014
- 3,5 % vom 01.01.1997 bis 31.12.2012
Bis Ende 2012 galt in Hessen der Satz von 3,5 Prozent, den das Grunderwerbsteuergesetz seit 1997 bundeseinheitlich vorsah. Seit der Föderalismusreform von 2006 dürfen die Länder den Satz selbst festlegen. Mehrere Länder haben diese Möglichkeit früh genutzt. Hessen blieb zunächst beim alten Wert.
Dann ging es schnell. Zum 1. Januar 2013 stieg der Satz auf 5,0 Prozent, und schon zum 1. August 2014 folgte die Anhebung auf 6,0 Prozent. Zwischen den beiden Schritten lagen nur 19 Monate. Beide Erhöhungen fielen in eine Zeit, in der das Land seinen Haushalt auf die Schuldenbremse ausrichtete. Die hatten die Hessen 2011 per Volksabstimmung in die Landesverfassung aufgenommen.
Seit mehr als zwölf Jahren ist der Satz jetzt unverändert. Gesenkt hat das Land die Steuer nicht. Seit März 2024 gibt es aber das Hessengeld, einen Zuschuss für Menschen, die zum ersten Mal Wohneigentum kaufen. Die Steuer wird dabei in voller Höhe festgesetzt und gezahlt, der Zuschuss kommt später und verteilt auf zehn Jahre.
Hessen im Vergleich
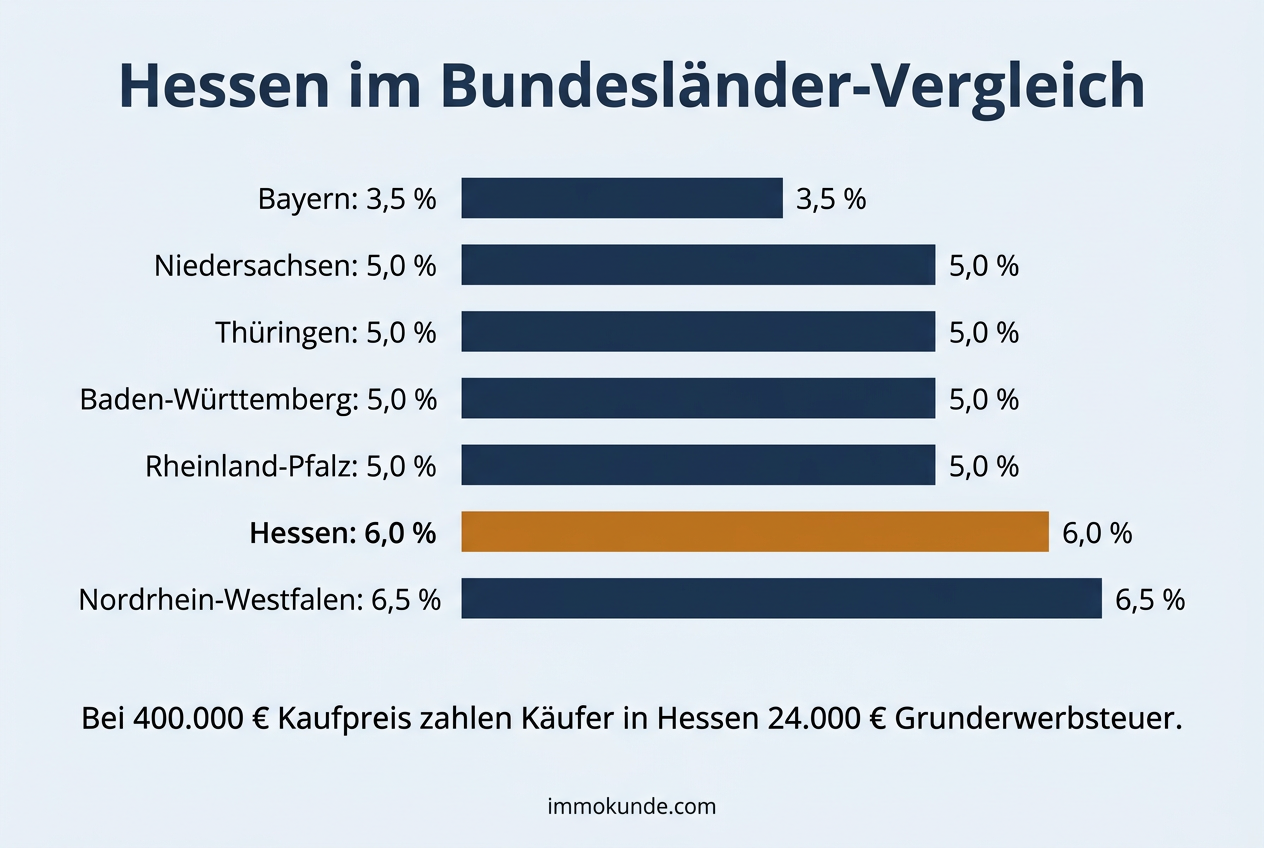
Mit 6,0 Prozent liegt Hessen bundesweit auf Rang 10 von 16 (Rang 1 ist der niedrigste Satz). Unterschied bei 400.000 € Kaufpreis:
| Nachbarland | Satz | Steuer | Differenz zu Hessen |
|---|---|---|---|
| Nordrhein-Westfalen | 6,5 % | 26.000 € | +2.000 € |
| Niedersachsen | 5,0 % | 20.000 € | −4.000 € |
| Thüringen | 5,0 % | 20.000 € | −4.000 € |
| Bayern | 3,5 % | 14.000 € | −10.000 € |
| Baden-Württemberg | 5,0 % | 20.000 € | −4.000 € |
| Rheinland-Pfalz | 5,0 % | 20.000 € | −4.000 € |
Bundesweit liegen die Sätze zwischen 3,5 und 6,5 Prozent. Hessen gehört damit zur oberen Gruppe, nur die Länder mit dem Höchstsatz verlangen mehr. Unter den sechs Nachbarn liegt allein Nordrhein-Westfalen darüber. Niedersachsen, Thüringen, Baden-Württemberg und Rheinland-Pfalz verlangen weniger. Bayern steht am unteren Ende der bundesweiten Spanne.
Im Alltag merkt man das vor allem in den Pendlerräumen an den Landesgrenzen. Im Rhein-Main-Gebiet vergleichen viele Käufer Wiesbaden mit Mainz und Rheinhessen auf der anderen Rheinseite, Frankfurt und Hanau mit Aschaffenburg und dem bayerischen Untermain. An der Bergstraße liegt die Grenze zu Baden-Württemberg mit Weinheim, Mannheim und Heidelberg sehr nah. In Nordhessen spielen Göttingen und das Eisenacher Umland eine Rolle, im hessischen Hinterland das Siegerland. Wo der Käufer wohnt oder arbeitet, spielt für die Steuer keine Rolle. Es zählt allein, wo das Grundstück liegt. Wer Standorte vergleicht, sollte außerdem bedenken: Die Unterschiede bei den Kaufpreisen zwischen dem Frankfurter Speckgürtel und ländlichen Lagen wirken sich oft stärker aus als die unterschiedlichen Steuersätze.
Ablauf und Fälligkeit
Nach der Beurkundung zeigt der Notar den Kaufvertrag innerhalb von zwei Wochen beim Finanzamt an. In Hessen geht diese Anzeige immer an die Zentralstelle in Lauterbach, auch wenn die Wohnung in Frankfurt, das Haus in Darmstadt oder das Baugrundstück im Landkreis Fulda liegt. Die Zentralstelle prüft den Vertrag und schickt den Steuerbescheid. Zahlen muss man grundsätzlich einen Monat nach der Bekanntgabe des Bescheids. Meist übernimmt das der Käufer, weil der Kaufvertrag es so regelt.
Ist die Steuer vollständig bezahlt, stellt das Finanzamt die Unbedenklichkeitsbescheinigung aus und schickt sie an den Notar. Erst danach kann der Käufer als Eigentümer ins Grundbuch eingetragen werden. Wer Hessengeld beantragen will, muss die Steuer vorher komplett bezahlt haben, denn verrechnen lässt sich der Zuschuss nicht. Den Antrag stellt man online bei der WIBank.
Zuständiges Finanzamt
Hessen hat die Grunderwerbsteuer an einer Stelle gebündelt. Seit dem 1. Januar 2018 ist die Hessische Zentralstelle für Grunderwerbsteuer (HZG) im Finanzamt Alsfeld-Lauterbach, Verwaltungsstelle Lauterbach, für Erwerbsvorgänge im ganzen Land zuständig. Das örtliche Finanzamt am Wohnort oder dort, wo das Grundstück liegt, ist für diese Steuer also nicht der Ansprechpartner. Die HZG setzt die Steuer auch dann fest, wenn ein Finanzamt außerhalb Hessens die Besteuerungsgrundlagen für hessische Grundstücke gesondert feststellt.
Grunderwerbsteuer Festsetzung - Verwaltungsportal Hessen
Wer in Hessen keine Grunderwerbsteuer zahlt
Einige Erwerbe sind nach dem Grunderwerbsteuergesetz ganz oder teilweise steuerfrei. Die wichtigsten Fälle sind:
- Erwerbe, bei denen die Gegenleistung höchstens 2.500 Euro beträgt (§ 3 Nr. 1 GrEStG)
- Erwerbe durch Erbschaft oder Schenkung. Hier fällt stattdessen gegebenenfalls Erbschaft- oder Schenkungsteuer an (§ 3 Nr. 2 GrEStG)
- Erwerbe durch Miterben, wenn ein Nachlass geteilt wird (§ 3 Nr. 3 GrEStG)
- Erwerbe zwischen Ehegatten oder eingetragenen Lebenspartnern (§ 3 Nr. 4 GrEStG)
- Vermögensauseinandersetzungen nach einer Scheidung oder der Aufhebung einer Lebenspartnerschaft (§ 3 Nr. 5 GrEStG)
- Erwerbe durch Verwandte in gerader Linie, also etwa von den Eltern an die Kinder, sowie durch deren Ehegatten (§ 3 Nr. 6 GrEStG)
Das Hessengeld ist keine Steuerbefreiung. Es ist ein Zuschuss des Landes, der zusätzlich zur regulären Besteuerung gezahlt wird.
Legal sparen
Möbel und andere bewegliche Gegenstände gehören nicht zum Grundstück. Wer also eine Einbauküche, eine Sauna, Möbel oder ein Gartenhaus ohne Fundament mitkauft, kann dafür im Kaufvertrag einen eigenen Preis angeben. Auf diesen Teil fällt keine Grunderwerbsteuer an. Die Beträge müssen aber zum Alter und Zustand der Sachen passen, und Belege wie alte Rechnungen oder Fotos sind hilfreich. Die Zentralstelle schaut sich solche Angaben genau an. Setzt jemand die Inventarwerte zu hoch an, streicht das Finanzamt den überhöhten Teil und rechnet ihn wieder in die Bemessungsgrundlage ein. Alles, was fest mit dem Gebäude verbunden ist, bleibt ohnehin steuerpflichtig, zum Beispiel Heizung, Fenster oder fest eingebaute Bäder.
Bei Neubauten kommt es darauf an, wie die Verträge gestaltet sind. Kauft man Grundstück und Haus zusammen bei einem Bauträger, zahlt man die Steuer auf den gesamten Preis einschließlich der Baukosten. Kauft man dagegen erst ein unbebautes Grundstück und beauftragt danach unabhängig davon ein Bauunternehmen, fällt die Steuer meist nur auf den Grundstückspreis an. Das gilt allerdings nicht, wenn Grundstück und Bauleistung wirtschaftlich zusammengehören. Das ist zum Beispiel der Fall, wenn der Verkäufer das Grundstück nur zusammen mit einem bestimmten Haus anbietet oder wenn Verkäufer und Baufirma eng miteinander verbunden sind. Dann bezieht das Finanzamt die Baukosten trotz getrennter Verträge mit ein. Für das Hessengeld spielt es laut Finanzministerium keine Rolle, wann das Haus auf dem gekauften Grundstück gebaut wird.
Häufige Fragen zur Grunderwerbsteuer in Hessen
Warum kommt mein Grunderwerbsteuerbescheid aus Lauterbach, obwohl ich in Frankfurt gekauft habe?
Seit 2018 gibt es in Hessen nur noch eine Stelle für die Grunderwerbsteuer: die Hessische Zentralstelle für Grunderwerbsteuer im Finanzamt Alsfeld-Lauterbach. Sie ist für alle Grundstücke im Land zuständig. Rückfragen, Zahlungen und Anträge auf Stundung gehen deshalb nach Lauterbach und nicht an das Finanzamt in Frankfurt.
Ich wohne in Rheinland-Pfalz und kaufe eine Wohnung in Wiesbaden. Welcher Steuersatz gilt?
Es gilt der hessische Satz von 6,0 Prozent. Wo der Käufer wohnt, spielt keine Rolle, maßgeblich ist nur die Lage des Grundstücks. Umgekehrt gilt der rheinland-pfälzische Satz, wenn jemand aus Wiesbaden eine Wohnung in Mainz kauft.
Bekomme ich die Grunderwerbsteuer über das Hessengeld zurück?
Unter Umständen ja, wenn Sie zum ersten Mal Wohneigentum kaufen. Der Vertrag muss ab dem 1. März 2024 beurkundet worden sein, und Sie müssen selbst in die Immobilie in Hessen einziehen. Das Land zahlt 10.000 Euro pro Ersterwerber, höchstens für zwei Personen, und zusätzlich 5.000 Euro für jedes Kind unter 18 Jahren, das mit einzieht. Mehr als die tatsächlich gezahlte Steuer gibt es nicht, und das Geld wird in zehn gleichen Jahresraten ausgezahlt. Die Grunderwerbsteuer selbst müssen Sie vorher in voller Höhe bezahlen.
Welcher Satz galt für Kaufverträge rund um die Erhöhung im August 2014?
Es kommt darauf an, wann die Steuer entstanden ist. Das ist in der Regel der Tag, an dem der Kaufvertrag beim Notar geschlossen wurde. Für Verträge bis zum 31. Juli 2014 galten meist noch 5,0 Prozent, für spätere Verträge 6,0 Prozent. Anders kann es aussehen, wenn der Vertrag noch von einer Genehmigung oder einer Bedingung abhing. Dann entsteht die Steuer oft erst später.
Muss ich für ein kleines Wiesen- oder Gartengrundstück im Odenwald oder im Vogelsberg Grunderwerbsteuer zahlen?
Liegt der Kaufpreis bei höchstens 2.500 Euro, bleibt der Erwerb steuerfrei. Anzeigen muss der Notar den Vertrag trotzdem. Die Zentralstelle in Lauterbach stellt dann fest, dass keine Steuer anfällt, und schickt die Unbedenklichkeitsbescheinigung ohne Zahlung. Ist der Preis höher, wird der volle Betrag besteuert und nicht nur der Teil über 2.500 Euro.
Quellen
- Grunderwerbsteuergesetz (GrEStG), geprüft am 30.09.2026
- Hessisches Ministerium der Finanzen, geprüft am 30.09.2026
Stand: 30.09.2026. Die Berechnung ist unverbindlich und ersetzt keine Steuerberatung.