Grunderwerbsteuer in Thüringen
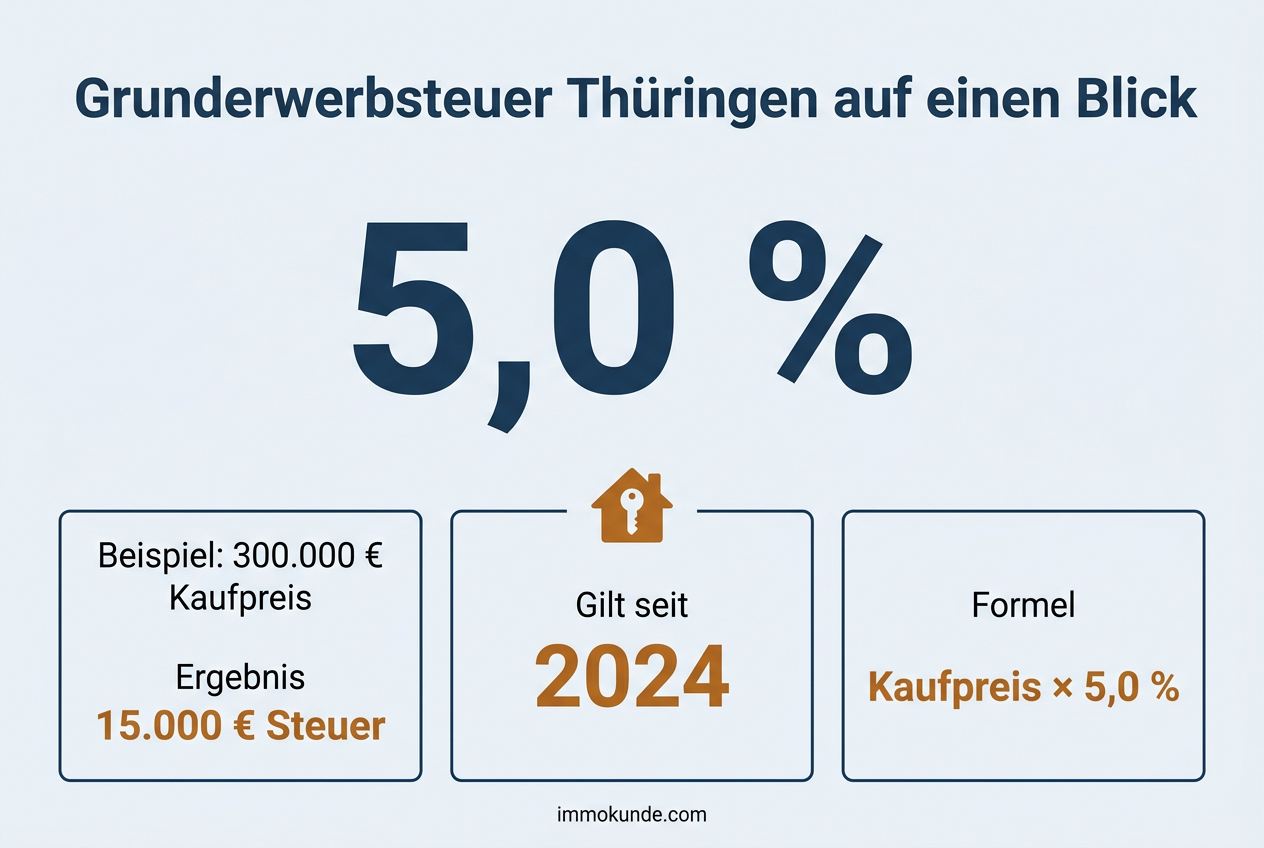
Wer in Thüringen ein Grundstück, ein Haus oder eine Wohnung kauft, zahlt seit dem 1. Januar 2024 5,0 Prozent Grunderwerbsteuer. Bei einem Kaufpreis von 300.000 Euro sind das 15.000 €.
Bewegliche Gegenstände wie Einbauküche oder Markise. Nur realistische Zeitwerte angeben, das Finanzamt kann Nachweise verlangen.
Bei mehreren Käufern den eigenen Anteil eintragen.
Grunderwerbsteuer
20.000 €
5,0 % in Thüringen
Dieselbe Immobilie im Ländervergleich
Rechenweg anzeigen
- Bemessungsgrundlage: 400.000 € − 0 € Inventar = 400.000 €
- Anteil 100 %: 400.000 € × 100 % = 400.000 €
- Steuer: 400.000 € × 5,0 % = 20.000 €
Steuersätze Stand 30.09.2026. Unverbindliche Berechnung, ersetzt keine Steuerberatung.
Beispielrechnungen für Thüringen
| Kaufpreis | Grunderwerbsteuer (5,0 %) |
|---|---|
| 200.000 € | 10.000 € |
| 300.000 € | 15.000 € |
| 400.000 € | 20.000 € |
| 500.000 € | 25.000 € |
| 750.000 € | 37.500 € |
Formel: Kaufpreis abzüglich Inventar × 5,0 % = Grunderwerbsteuer.
Wie sich der Satz entwickelt hat
- 5,0 % vom 01.01.2024 bis heute
- 6,5 % vom 01.01.2017 bis 31.12.2023
- 5,0 % vom 07.04.2011 bis 31.12.2016
- 3,5 % vom 01.01.1997 bis 06.04.2011
Nach der Übertragung der Steuersatzhoheit auf die Länder blieb Thüringen zunächst beim bundeseinheitlichen Satz von 3,5 Prozent. Am 7. April 2011 hob die damalige Landesregierung aus CDU und SPD den Satz auf 5,0 Prozent an. Thüringen gehörte damit zu den ersten ostdeutschen Ländern, die über dem alten Einheitssatz lagen.
Der größte Sprung folgte zum 1. Januar 2017. Unter der rot-rot-grünen Landesregierung stieg der Satz auf 6,5 Prozent. Thüringen lag damit sieben Jahre lang in der Spitzengruppe der Länder, gemeinsam mit einigen westdeutschen Flächenländern. Für Käufer in Regionen mit niedrigen Kaufpreisen, etwa im Kyffhäuserkreis oder im Altenburger Land, fielen die Nebenkosten dadurch im Verhältnis zum Objektwert spürbar ins Gewicht.
Zum 1. Januar 2024 senkte der Landtag den Satz auf 5,0 Prozent. Die Initiative kam aus der Opposition, die Abstimmung gegen die rot-rot-grüne Minderheitsregierung sorgte bundesweit für politische Debatten, weil die Mehrheit mit Stimmen der AfD zustande kam. Thüringen ist damit eines der wenigen Länder, die ihren Satz nach einer Erhöhung wieder zurückgenommen haben. Das Niveau entspricht jetzt dem Stand von 2011 bis 2016.
Thüringen im Vergleich
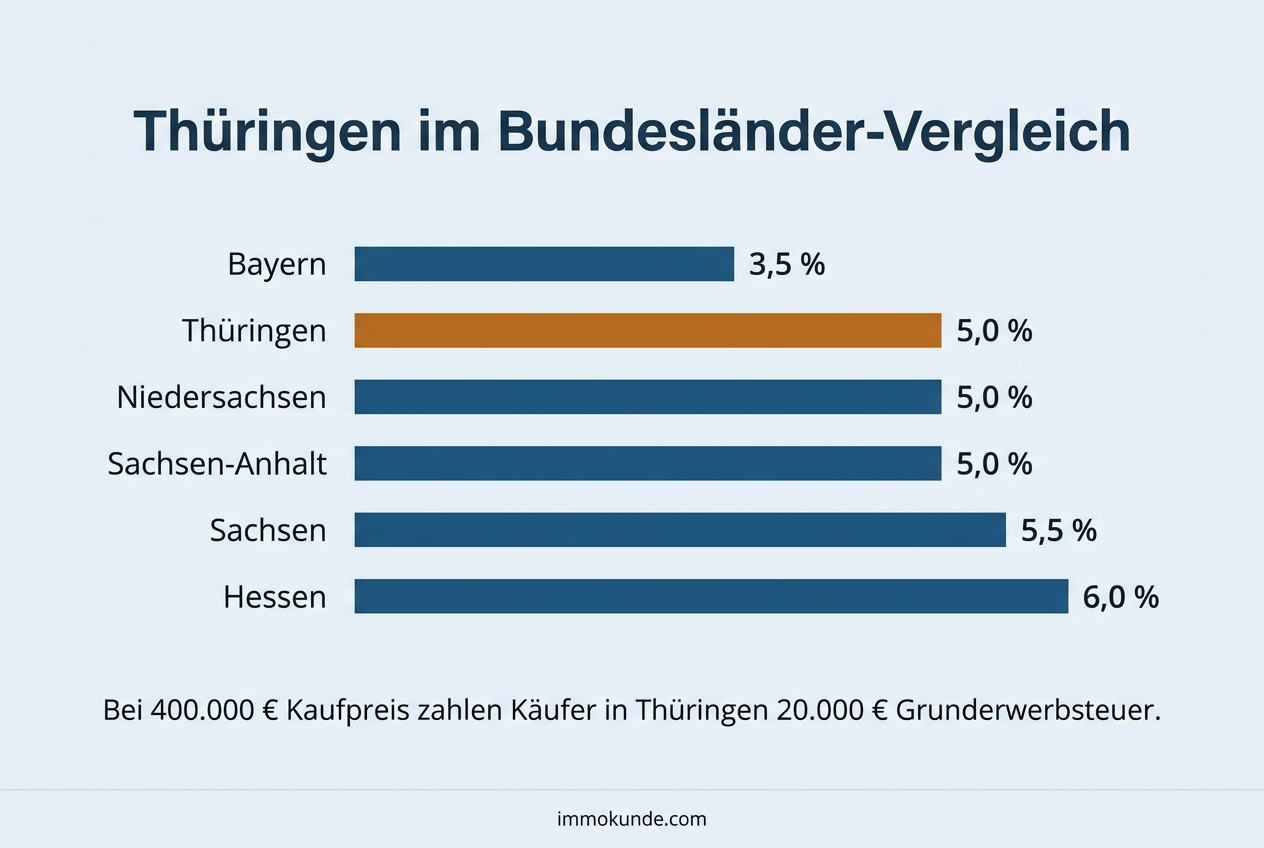
Mit 5,0 Prozent liegt Thüringen bundesweit auf Rang 2 von 16 (Rang 1 ist der niedrigste Satz). Unterschied bei 400.000 € Kaufpreis:
| Nachbarland | Satz | Steuer | Differenz zu Thüringen |
|---|---|---|---|
| Hessen | 6,0 % | 24.000 € | +4.000 € |
| Niedersachsen | 5,0 % | 20.000 € | gleich |
| Sachsen-Anhalt | 5,0 % | 20.000 € | gleich |
| Sachsen | 5,5 % | 22.000 € | +2.000 € |
| Bayern | 3,5 % | 14.000 € | −6.000 € |
Bundesweit reichen die Sätze von 3,5 bis 6,5 Prozent. Mit 5,0 Prozent ist Thüringen aus der Spitzengruppe ins untere Mittelfeld gerückt. Für den Immobilienmarkt im Land bedeutet das vor allem in den gefragten Lagen eine fühlbare Entlastung: In Jena, wo Wohnraum durch Universität und Technologiebranche knapp ist, sowie in Erfurt und Weimar fällt der absolute Unterschied bei höheren Kaufpreisen am stärksten aus. Im Thüringer Wald, in Südthüringen oder im ländlichen Norden spielt die Steuer wegen der niedrigeren Preise eine kleinere Rolle bei den Gesamtkosten.
Im Vergleich zu den Nachbarn liegt Thüringen gleichauf mit Sachsen-Anhalt und Niedersachsen. Sachsen verlangt etwas mehr, Hessen deutlich mehr. Bayern hat den bundesweit niedrigsten Satz. Für Pendlerregionen ist das relevant, denn maßgeblich ist immer die Lage des Grundstücks, nicht der Wohnort des Käufers. Wer im Eichsfeld wohnt und in Göttingen arbeitet, zahlt bei einem Kauf in Heiligenstadt den Thüringer Satz. Umgekehrt gilt beim Kauf im Coburger Land der bayerische Satz, auch wenn der Käufer aus Sonneberg kommt. Ähnliche Abwägungen gibt es zwischen dem Wartburgkreis und Osthessen, zwischen dem Altenburger Land und dem Raum Leipzig sowie zwischen Ostthüringen und dem Saalekreis.
Ablauf und Fälligkeit
Nach der Beurkundung schickt der Notar die Veräußerungsanzeige an die Finanzverwaltung. In Thüringen landet sie unabhängig davon, ob das Objekt in Eisenach, Nordhausen oder Greiz liegt, bei derselben Stelle: der Zentralen Grunderwerbsteuerstelle im Finanzamt Suhl. Dort wird der Erwerb geprüft und die Steuer per Bescheid festgesetzt. Den Bescheid erhält in der Regel der Käufer, weil die meisten Kaufverträge ihn als Steuerschuldner bestimmen. Zahlt er nicht, kann das Finanzamt auch den Verkäufer heranziehen.
Die Steuer ist innerhalb eines Monats nach Bekanntgabe des Bescheids zu zahlen. Erst danach stellt das Finanzamt die Unbedenklichkeitsbescheinigung aus und schickt sie an den Notar. Ohne diese Bescheinigung wird der Käufer nicht als Eigentümer ins Grundbuch eingetragen. Braucht der Erwerb eine behördliche Genehmigung, etwa nach dem Grundstücksverkehrsgesetz bei land- oder forstwirtschaftlichen Flächen, setzt das Finanzamt die Steuer erst fest, wenn alle Genehmigungen vorliegen.
Zuständiges Finanzamt
Thüringen hat die Grunderwerbsteuer zentralisiert. Für alle Grundstücke im Freistaat ist die Zentrale Grunderwerbsteuerstelle im Finanzamt Suhl zuständig, das örtliche Finanzamt am Wohnort oder am Ort des Objekts spielt dafür keine Rolle. Die Mitarbeiter in Suhl beantworten allgemeine Fragen zur Grunderwerbsteuer. Eine Beratung im konkreten Einzelfall ist Steuerberatern vorbehalten. Wer persönlich vorsprechen möchte, braucht vorher einen Termin.
Zuständigkeitsfinder Thüringen: Grunderwerbsteuer festsetzen
Wer in Thüringen keine Grunderwerbsteuer zahlt
Das Grunderwerbsteuergesetz gilt bundesweit, die Befreiungen sind in Thüringen also dieselben wie in allen anderen Ländern. Die wichtigsten Fälle:
- Erwerbe bis zu einem Wert von 2.500 Euro (§ 3 Nr. 1 GrEStG)
- Erwerbe durch Erbschaft oder Schenkung, die unter das Erbschaftsteuergesetz fallen (§ 3 Nr. 2 GrEStG)
- Erwerbe durch Miterben bei der Teilung des Nachlasses (§ 3 Nr. 3 GrEStG)
- Erwerbe zwischen Ehegatten und eingetragenen Lebenspartnern (§ 3 Nr. 4 GrEStG)
- Vermögensauseinandersetzung nach Scheidung oder Aufhebung der Lebenspartnerschaft (§ 3 Nr. 5 und 5a GrEStG)
- Erwerbe durch Verwandte in gerader Linie, also Kinder, Enkel, Eltern, sowie Stiefkinder und deren Ehegatten (§ 3 Nr. 6 GrEStG)
- Übergänge zwischen Gesamthand und Gesamthändern im Rahmen der §§ 5 und 6 GrEStG
Legal sparen
Mitverkauftes bewegliches Inventar gehört nicht zur Bemessungsgrundlage. Dazu zählen etwa eine gebrauchte Einbauküche, freistehende Möbel oder bei Ferienhäusern im Thüringer Wald die mitverkaufte Ausstattung. Diese Posten sollten im Kaufvertrag gesondert und mit einem realistischen Zeitwert ausgewiesen werden. Fest mit dem Gebäude verbundene Teile wie Heizung, Bäder oder eingebaute Fenster gehören dagegen zum Grundstück. Die Grunderwerbsteuerstelle in Suhl kann Nachweise wie Rechnungen oder Fotos verlangen und streicht Inventarwerte, die über dem tatsächlichen Wert liegen. Die zu viel angesetzte Summe wird dann wieder dem Kaufpreis zugerechnet.
Beim Neubau kommt es darauf an, wie Grundstückskauf und Bauvertrag zusammenhängen. Wer ein Grundstück etwa in einem Neubaugebiet am Erfurter Stadtrand kauft und später frei einen Bauunternehmer beauftragt, zahlt Grunderwerbsteuer nur auf den Grundstückspreis. Stehen Grundstück und Haus dagegen von Anfang an als Paket fest, zum Beispiel beim Kauf vom Bauträger oder wenn der Verkäufer das Grundstück nur zusammen mit einem bestimmten Bauunternehmen anbietet, wertet das Finanzamt beides als einheitlichen Erwerbsgegenstand. Dann fließen auch die Baukosten in die Bemessungsgrundlage ein. Eine bloß formale Aufteilung in zwei Verträge ändert daran nichts.
Häufige Fragen zur Grunderwerbsteuer in Thüringen
Welches Finanzamt ist in Thüringen für die Grunderwerbsteuer zuständig?
Für ganz Thüringen ist die Zentrale Grunderwerbsteuerstelle im Finanzamt Suhl zuständig. Das gilt für Käufe in Erfurt, Jena, Gera oder im ländlichen Raum gleichermaßen. Die Veräußerungsanzeige schickt in der Regel der Notar dorthin.
Für welche Kaufverträge gilt der Satz von 5,0 Prozent?
Der Satz gilt für Erwerbsvorgänge, die seit dem 1. Januar 2024 verwirklicht wurden. Maßgeblich ist grundsätzlich der Zeitpunkt des wirksamen Vertragsabschlusses, nicht die Grundbucheintragung oder die Schlüsselübergabe. Für Verträge, die zwischen 2017 und Ende 2023 wirksam geschlossen wurden, galten 6,5 Prozent.
Ich wohne in Thüringen und kaufe in Bayern, Hessen oder Sachsen. Welcher Satz gilt?
Es gilt immer der Satz des Landes, in dem das Grundstück liegt. Wer aus Sonneberg im Coburger Land kauft, zahlt den bayerischen Satz. Wer aus Göttingen im Eichsfeld kauft, zahlt den Thüringer Satz von 5,0 Prozent. Auch das zuständige Finanzamt richtet sich nach der Lage des Objekts.
Gilt der gesenkte Satz auch für Kapitalanleger und Unternehmen?
Ja. Thüringen unterscheidet beim Steuersatz nicht zwischen Selbstnutzern, Vermietern und Unternehmen. Auch der Kauf einer vermieteten Wohnung in Jena oder eines Gewerbegrundstücks in Eisenach wird mit 5,0 Prozent besteuert.
Muss ich selbst Unterlagen beim Finanzamt Suhl einreichen?
Beim normalen Kauf über einen Notar nicht. Der Notar meldet den Vertrag, das Finanzamt schickt den Bescheid, und nach Zahlung geht die Unbedenklichkeitsbescheinigung an den Notar. Unterlagen sind nur nötig, wenn das Finanzamt nachfragt, etwa zu gesondert ausgewiesenem Inventar. Persönlich vorsprechen können Sie in Suhl nur mit vorheriger Terminvereinbarung.
Quellen
- Grunderwerbsteuergesetz (GrEStG), geprüft am 30.09.2026
- Thüringer Finanzministerium, geprüft am 30.09.2026
Stand: 30.09.2026. Die Berechnung ist unverbindlich und ersetzt keine Steuerberatung.