Grunderwerbsteuer in Brandenburg
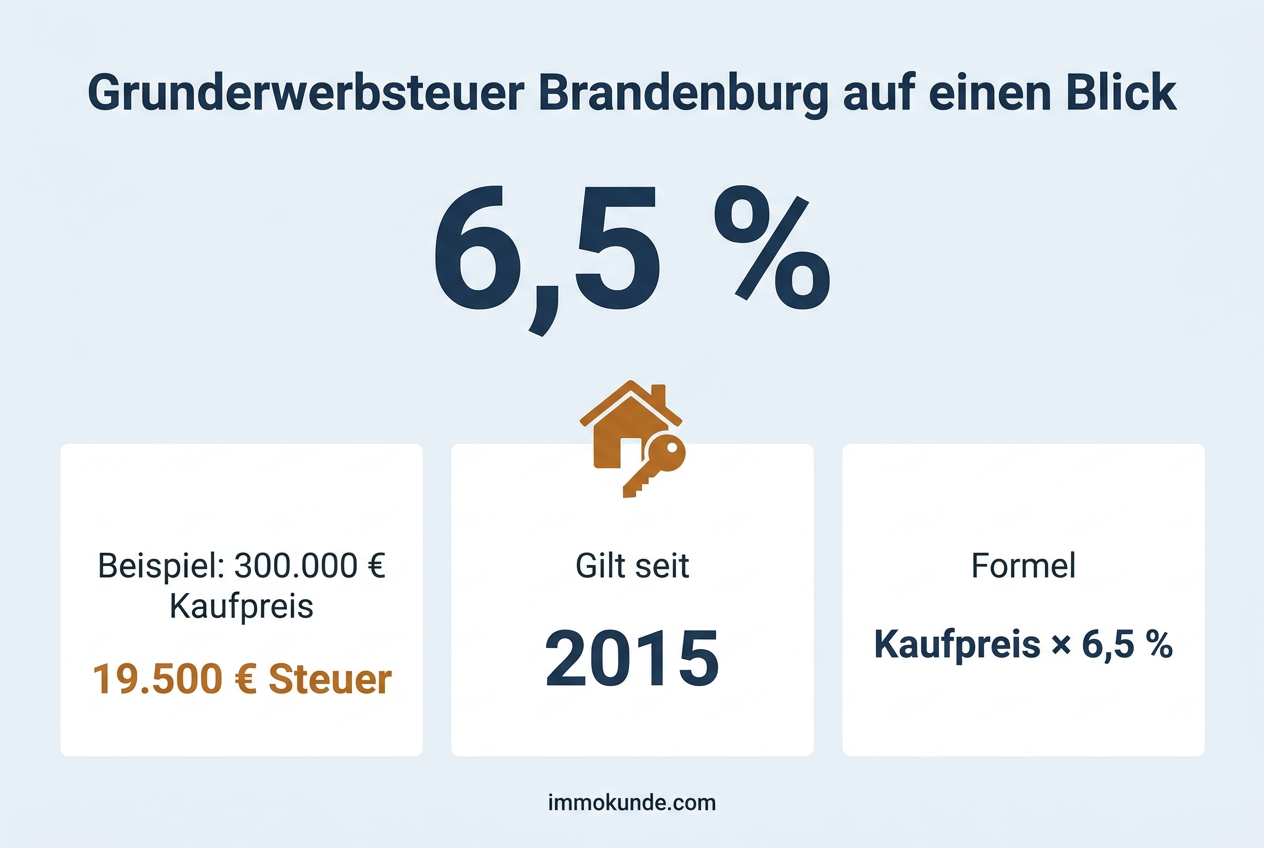
In Brandenburg beträgt die Grunderwerbsteuer 6,5 Prozent des Kaufpreises. Wer hier eine Immobilie für 300.000 Euro erwirbt, zahlt also 19.500 € an das zuständige Finanzamt.
Bewegliche Gegenstände wie Einbauküche oder Markise. Nur realistische Zeitwerte angeben, das Finanzamt kann Nachweise verlangen.
Bei mehreren Käufern den eigenen Anteil eintragen.
Grunderwerbsteuer
26.000 €
6,5 % in Brandenburg
Dieselbe Immobilie im Ländervergleich
Rechenweg anzeigen
- Bemessungsgrundlage: 400.000 € − 0 € Inventar = 400.000 €
- Anteil 100 %: 400.000 € × 100 % = 400.000 €
- Steuer: 400.000 € × 6,5 % = 26.000 €
Steuersätze Stand 30.09.2026. Unverbindliche Berechnung, ersetzt keine Steuerberatung.
Beispielrechnungen für Brandenburg
| Kaufpreis | Grunderwerbsteuer (6,5 %) |
|---|---|
| 200.000 € | 13.000 € |
| 300.000 € | 19.500 € |
| 400.000 € | 26.000 € |
| 500.000 € | 32.500 € |
| 750.000 € | 48.750 € |
Formel: Kaufpreis abzüglich Inventar × 6,5 % = Grunderwerbsteuer.
Wie sich der Satz entwickelt hat
- 6,5 % vom 01.07.2015 bis heute
- 5,0 % vom 01.01.2011 bis 30.06.2015
- 3,5 % vom 01.01.1997 bis 31.12.2010
Bis Ende 2010 galt in Brandenburg der seit 1997 bundesweit einheitliche Satz von 3,5 Prozent. Die Föderalismusreform hatte den Ländern zwar schon 2006 erlaubt, den Steuersatz selbst festzulegen. Brandenburg blieb aber zunächst beim alten Wert.
Zum 1. Januar 2011 stieg der Satz auf 5,0 Prozent. Nur viereinhalb Jahre später folgte der zweite Schritt: Seit dem 1. Juli 2015 gelten 6,5 Prozent. Brandenburg hat damit innerhalb kurzer Zeit zweimal kräftig erhöht und gehört seither zu den Ländern mit der höchsten Belastung beim Immobilienkauf.
Die Einnahmen fließen in den Landeshaushalt. Gerade im Berliner Umland, wo die Kaufpreise in den vergangenen Jahren deutlich angezogen haben, wirkt sich jede Erhöhung spürbar aus, weil der Satz immer auf den vollen Kaufpreis angewendet wird.
Brandenburg im Vergleich
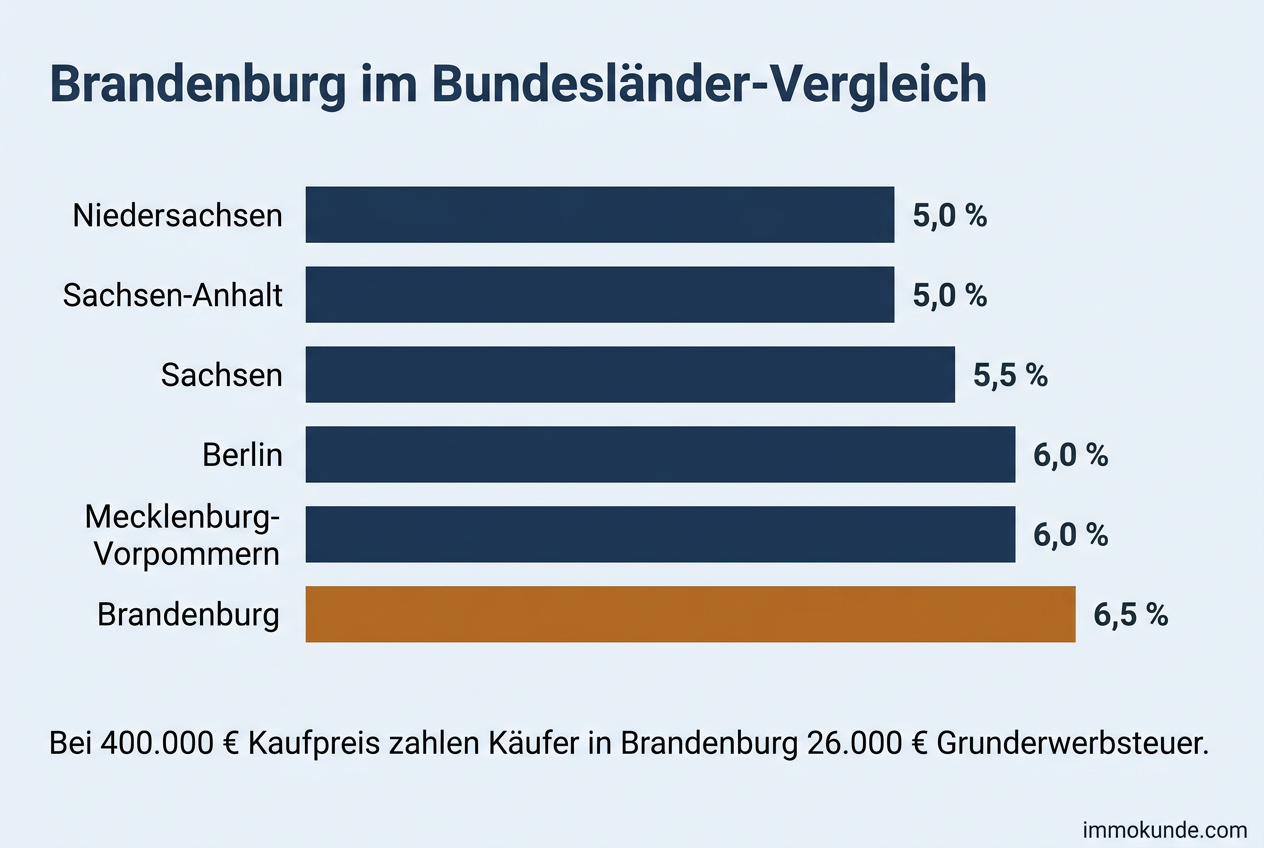
Mit 6,5 Prozent liegt Brandenburg bundesweit auf Rang 13 von 16 (Rang 1 ist der niedrigste Satz). Unterschied bei 400.000 € Kaufpreis:
| Nachbarland | Satz | Steuer | Differenz zu Brandenburg |
|---|---|---|---|
| Berlin | 6,0 % | 24.000 € | −2.000 € |
| Mecklenburg-Vorpommern | 6,0 % | 24.000 € | −2.000 € |
| Niedersachsen | 5,0 % | 20.000 € | −6.000 € |
| Sachsen-Anhalt | 5,0 % | 20.000 € | −6.000 € |
| Sachsen | 5,5 % | 22.000 € | −4.000 € |
Im Bundesvergleich liegt Brandenburg am oberen Ende der Spanne, die bei 3,5 Prozent beginnt. Käufer zahlen hier mehr als in den meisten anderen Ländern. Einen Nachlass für Familien oder Ersterwerber sieht das Landesrecht nicht vor.
Alle Nachbarländer verlangen weniger. Berlin und Mecklenburg-Vorpommern liegen knapp darunter, Sachsen, Sachsen-Anhalt und Niedersachsen deutlich. Für Pendler im Speckgürtel um Potsdam, Falkensee, Bernau oder Königs Wusterhausen hat das eine praktische Folge: Maßgeblich ist allein, wo das Grundstück liegt, nicht der Wohnsitz des Käufers. Wer von Berlin nach Teltow oder Blankenfelde-Mahlow zieht, zahlt also den Brandenburger Satz. Ähnlich ist es in den Grenzräumen der Lausitz zu Sachsen, der Prignitz zu Mecklenburg-Vorpommern und Niedersachsen oder im Elbe-Elster-Land zu Sachsen-Anhalt. Die Steuerlast ändert sich dort manchmal schon ein paar Kilometer weiter.
Ablauf und Fälligkeit
Nach der Beurkundung meldet der Notar den Kaufvertrag an die Grunderwerbsteuerstelle, die für den Ort des Grundstücks zuständig ist. In Brandenburg ist das eines von drei zentralen Finanzämtern, nicht das Finanzamt am Wohnort. Den Bescheid bekommen Sie ohne Antrag. Meist steht im Vertrag, dass der Käufer die Steuer trägt. Zahlt er nicht, kann sich das Finanzamt auch an den Verkäufer halten.
Fällig wird die Steuer einen Monat nach Bekanntgabe des Bescheids. Ist die Zahlung eingegangen, stellt das Finanzamt die Unbedenklichkeitsbescheinigung aus. Erst dann darf das Grundbuchamt beim Amtsgericht den neuen Eigentümer eintragen. Wer früh überweist, verkürzt also die Zeit bis zur Umschreibung.
Zuständiges Finanzamt
Seit 2010 bearbeiten in Brandenburg nur noch drei Finanzämter die Grunderwerbsteuer. Vorher war jedes Finanzamt im Land zuständig. Das Finanzamt Kyritz übernimmt die Landkreise Prignitz, Ostprignitz-Ruppin, Havelland, Oberhavel und Potsdam-Mittelmark sowie die Städte Potsdam und Brandenburg an der Havel. Beim Finanzamt Calau landen Käufe in Elbe-Elster, Oberspreewald-Lausitz, Spree-Neiße, Teltow-Fläming, Dahme-Spreewald und in Cottbus. Für Uckermark, Barnim, Oder-Spree, Märkisch-Oderland und Frankfurt (Oder) ist seit dem 1. März 2021 das Finanzamt Angermünde zuständig. Diese Aufgabe lag bis dahin beim Finanzamt Eberswalde.
Zuständigkeiten: Ihr Finanzamt finden, Finanzämter des Landes Brandenburg
Wer in Brandenburg keine Grunderwerbsteuer zahlt
Das Grunderwerbsteuergesetz des Bundes gilt auch in Brandenburg. Steuerfrei sind unter anderem:
- Erwerbe bis 2.500 Euro (Freigrenze, darüber wird der volle Betrag besteuert)
- Erwerbe durch Erbschaft oder Schenkung, soweit keine Gegenleistung wie Wohnrecht, Nießbrauch oder Rente vereinbart ist
- Erwerbe durch Miterben bei der Teilung des Nachlasses
- Erwerbe zwischen Ehegatten und eingetragenen Lebenspartnern
- Erwerbe durch frühere Ehegatten bei der Vermögensauseinandersetzung nach der Scheidung
- Erwerbe durch Verwandte in gerader Linie, also Kinder, Enkel und Eltern, sowie deren Ehegatten
Legal sparen
Mitverkauftes Inventar zählt nicht zur Bemessungsgrundlage. Dazu gehören etwa eine gebrauchte Einbauküche, Möbel oder eine Sauna, die sich ohne Schaden ausbauen lässt. Wird dafür im Kaufvertrag ein eigener, realistischer Preis ausgewiesen, sinkt die Steuer. Maßgeblich ist der Zeitwert. Das Finanzamt prüft die Angaben und streicht überhöhte Inventarwerte. Den Unterschied setzt es dann wieder dem Kaufpreis zu. Fest mit dem Gebäude verbundene Teile wie Heizung, Bad oder Einbauten nach Maß gehören ohnehin zum Grundstück.
In den Neubaugebieten im Berliner Umland stellt sich oft der Bauträgerfall. Kaufen Sie ein Grundstück und beauftragen später frei einen Bauunternehmer Ihrer Wahl, wird nur der Grundstückspreis besteuert. Anders ist es, wenn Grundstück und Bau rechtlich oder wirtschaftlich zusammenhängen, etwa weil das Grundstück nur mit einem bestimmten Haus des Anbieters zu haben ist. Dann sieht das Finanzamt ein einheitliches Vertragswerk und bezieht die Baukosten mit ein. Das gilt auch dann, wenn die Verträge getrennt und zu unterschiedlichen Zeitpunkten geschlossen werden.
Häufige Fragen zur Grunderwerbsteuer in Brandenburg
Welches Finanzamt schickt mir den Bescheid bei einem Kauf in Potsdam?
Für Potsdam, Brandenburg an der Havel und den Nordwesten des Landes bearbeitet das Finanzamt Kyritz die Grunderwerbsteuer. Dort gilt das auch dann, wenn Sie selbst beim Finanzamt Potsdam veranlagt werden.
Ich wohne in Berlin und kaufe ein Haus in Falkensee. Welcher Satz gilt?
Es zählt allein die Lage des Grundstücks. Für ein Haus in Falkensee fällt die Brandenburger Grunderwerbsteuer von 6,5 Prozent an, auch wenn Sie aus Berlin kommen.
Wer ist bei einem Kauf in Cottbus oder im Spreewald zuständig?
Für Cottbus und die Landkreise im Süden, darunter Dahme-Spreewald, Spree-Neiße und Oberspreewald-Lausitz, ist das Finanzamt Calau zuständig.
Seit wann gilt in Brandenburg der aktuelle Steuersatz?
Der Satz von 6,5 Prozent gilt seit dem 1. Juli 2015. Von 2011 bis Mitte 2015 waren es 5,0 Prozent, davor 3,5 Prozent.
Gibt es in Brandenburg einen Freibetrag für Familien oder Ersterwerber?
Nein. Das Land kennt keinen solchen Freibetrag. Es gilt lediglich die bundesweite Freigrenze von 2.500 Euro. Liegt der Kaufpreis darüber, wird die Steuer auf den gesamten Betrag erhoben.
Quellen
- Grunderwerbsteuergesetz (GrEStG), geprüft am 30.09.2026
- Ministerium der Finanzen und für Europa Brandenburg, geprüft am 30.09.2026
Stand: 30.09.2026. Die Berechnung ist unverbindlich und ersetzt keine Steuerberatung.