Grunderwerbsteuer in Schleswig-Holstein
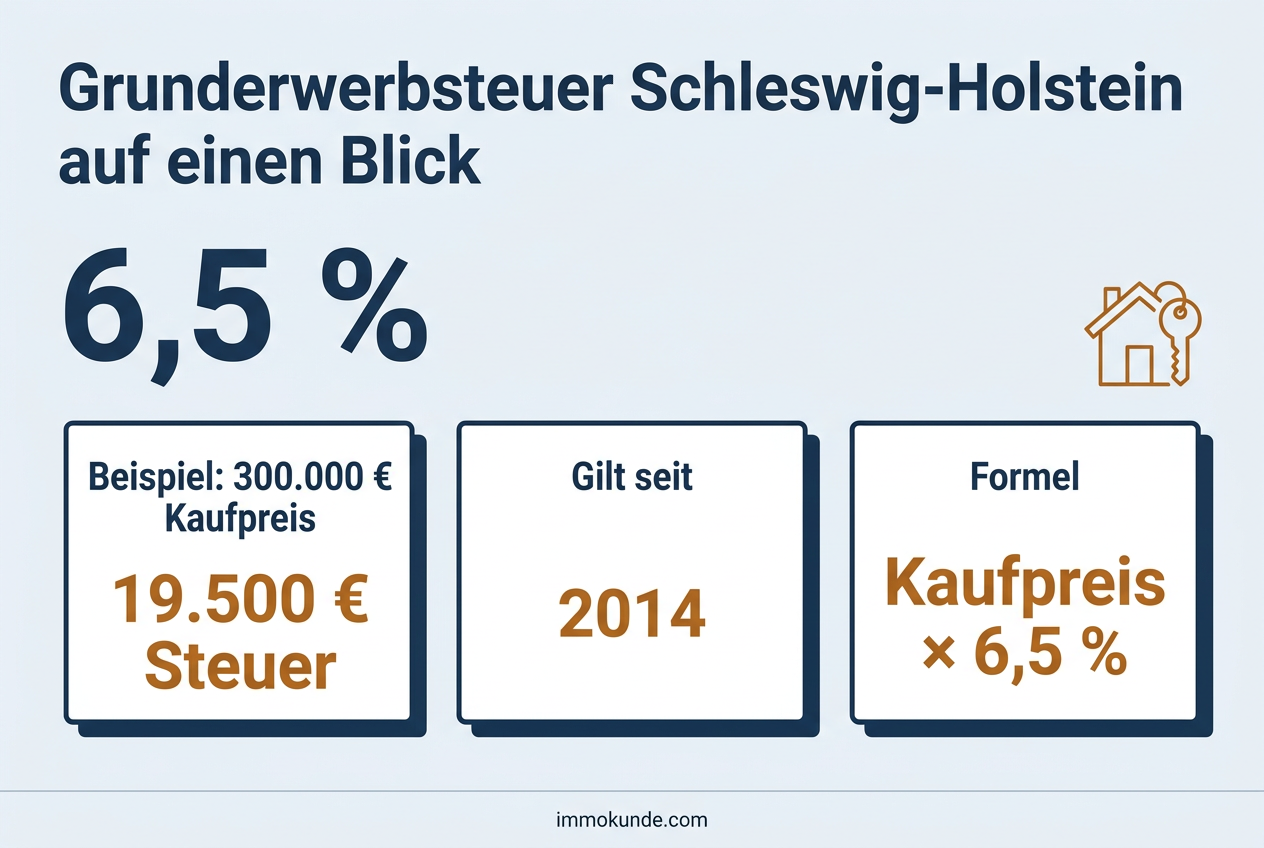
In Schleswig-Holstein beträgt die Grunderwerbsteuer 6,5 Prozent des Kaufpreises. Wer eine Wohnung oder ein Haus für 300.000 Euro kauft, zahlt dafür 19.500 € an das Finanzamt.
Bewegliche Gegenstände wie Einbauküche oder Markise. Nur realistische Zeitwerte angeben, das Finanzamt kann Nachweise verlangen.
Bei mehreren Käufern den eigenen Anteil eintragen.
Grunderwerbsteuer
26.000 €
6,5 % in Schleswig-Holstein
Dieselbe Immobilie im Ländervergleich
Rechenweg anzeigen
- Bemessungsgrundlage: 400.000 € − 0 € Inventar = 400.000 €
- Anteil 100 %: 400.000 € × 100 % = 400.000 €
- Steuer: 400.000 € × 6,5 % = 26.000 €
Steuersätze Stand 30.09.2026. Unverbindliche Berechnung, ersetzt keine Steuerberatung.
Beispielrechnungen für Schleswig-Holstein
| Kaufpreis | Grunderwerbsteuer (6,5 %) |
|---|---|
| 200.000 € | 13.000 € |
| 300.000 € | 19.500 € |
| 400.000 € | 26.000 € |
| 500.000 € | 32.500 € |
| 750.000 € | 48.750 € |
Formel: Kaufpreis abzüglich Inventar × 6,5 % = Grunderwerbsteuer.
Wie sich der Satz entwickelt hat
- 6,5 % vom 01.01.2014 bis heute
- 5,0 % vom 01.01.2012 bis 31.12.2013
- 3,5 % vom 01.01.1997 bis 31.12.2011
Bis Ende 2011 galt in Schleswig-Holstein der Satz von 3,5 Prozent. Diesen Satz hatte der Bund 1997 für alle Länder einheitlich festgelegt. Seit der Föderalismusreform von 2006 dürfen die Länder die Höhe selbst bestimmen. Schleswig-Holstein hat davon erst einige Jahre später Gebrauch gemacht, dann aber in zwei schnellen Schritten.
Zum 1. Januar 2012 stieg der Satz auf 5,0 Prozent. Beschlossen hatte das noch die damalige Landesregierung aus CDU und FDP, die den Haushalt mit Blick auf die Schuldenbremse konsolidieren wollte. Schon zwei Jahre später folgte die nächste Anhebung: Seit dem 1. Januar 2014 gilt der Satz von 6,5 Prozent, eingeführt von der Koalition aus SPD, Grünen und SSW.
Seitdem ist der Satz unverändert. Innerhalb von gut zwei Jahren hat sich die Steuerlast für Käufer im Land damit fast verdoppelt. Wer 2011 in Kiel oder Lübeck gekauft hat, zahlte deutlich weniger als jemand, der dieselbe Immobilie heute erwirbt.
Schleswig-Holstein im Vergleich
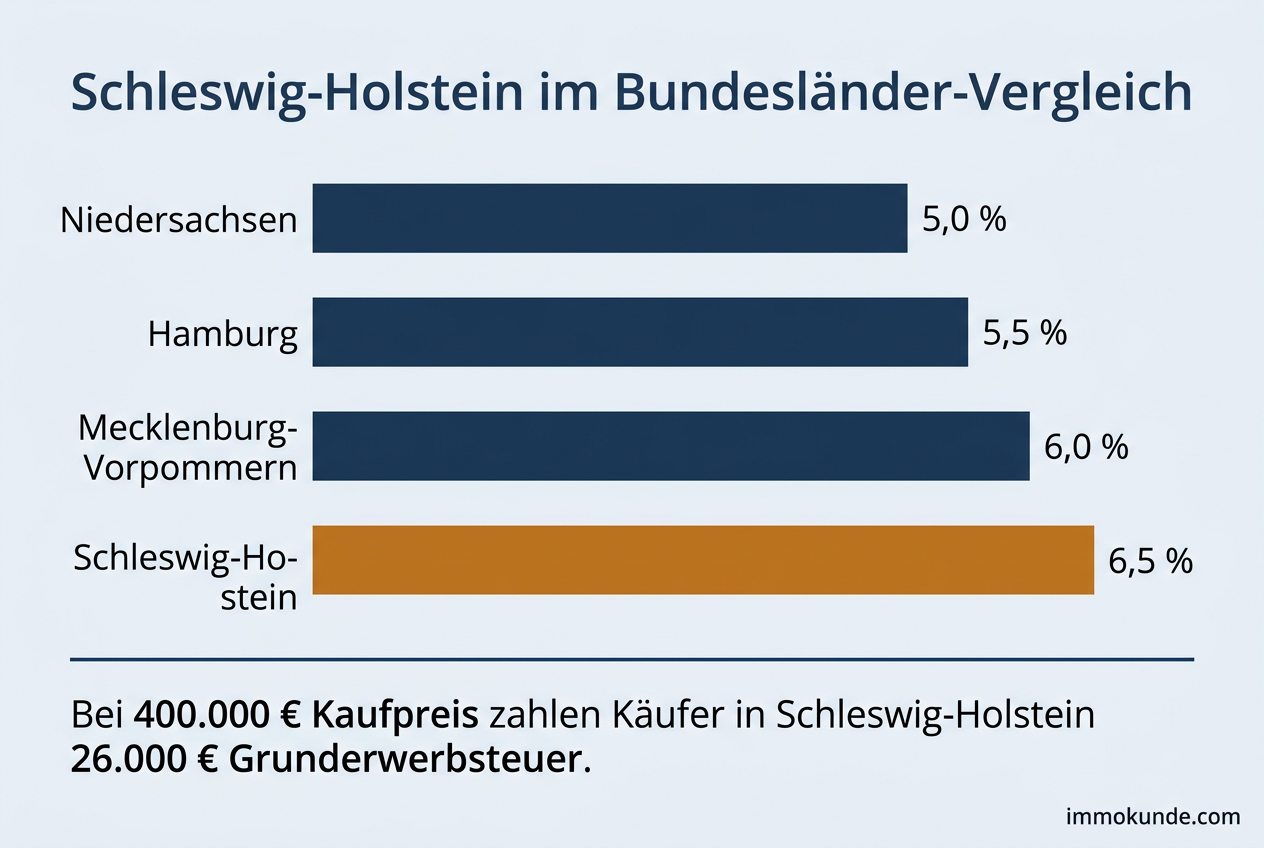
Mit 6,5 Prozent liegt Schleswig-Holstein bundesweit auf Rang 13 von 16 (Rang 1 ist der niedrigste Satz). Unterschied bei 400.000 € Kaufpreis:
| Nachbarland | Satz | Steuer | Differenz zu Schleswig-Holstein |
|---|---|---|---|
| Hamburg | 5,5 % | 22.000 € | −4.000 € |
| Niedersachsen | 5,0 % | 20.000 € | −6.000 € |
| Mecklenburg-Vorpommern | 6,0 % | 24.000 € | −2.000 € |
Schleswig-Holstein gehört zur Gruppe der Länder mit dem höchsten Grunderwerbsteuersatz in Deutschland. Den Spitzenwert teilt sich das Land mit einigen anderen Bundesländern. Die Spanne reicht bundesweit von 3,5 Prozent bis zu diesem Höchstsatz. Für Käufer im nördlichsten Bundesland bedeutet das: Die Nebenkosten fallen im Bundesvergleich hoch aus, besonders in teuren Lagen wie auf Sylt, in Kampen oder an der Lübecker Bucht rund um Timmendorfer Strand.
Alle drei Nachbarländer verlangen weniger. Das ist vor allem im Hamburger Umland spürbar. In Norderstedt, Ahrensburg, Pinneberg oder Reinbek suchen viele Hamburger Pendler ein Eigenheim, zahlen aber den schleswig-holsteinischen Satz. Gleiches gilt im Kreis Herzogtum Lauenburg an der Grenze zu Mecklenburg-Vorpommern und für Lagen an der Elbe gegenüber von Niedersachsen. Maßgeblich ist immer das Land, in dem das Grundstück liegt. Wohnort oder Arbeitsplatz des Käufers spielen keine Rolle.
Ablauf und Fälligkeit
Nach der Beurkundung meldet der Notar den Kaufvertrag innerhalb von zwei Wochen beim zuständigen Finanzamt an. In Schleswig-Holstein landet diese Anzeige nicht beim örtlichen Finanzamt, sondern bei einer der beiden zentralen Grunderwerbsteuerstellen in Rendsburg oder Pinneberg. Von dort kommt auch der Steuerbescheid.
Die Steuer wird einen Monat nach Bekanntgabe des Bescheids fällig. Erst wenn sie vollständig bezahlt ist, stellt das Finanzamt die Unbedenklichkeitsbescheinigung aus und schickt sie an den Notar. Ohne diese Bescheinigung trägt das Grundbuchamt den Käufer nicht als Eigentümer ein. Wer verspätet zahlt, muss mit Säumniszuschlägen rechnen.
Zuständiges Finanzamt
Schleswig-Holstein hat die Grunderwerbsteuer auf zwei Finanzämter konzentriert. Das Finanzamt Rendsburg ist für den eigenen Bezirk sowie für Dithmarschen, Eckernförde-Schleswig, Flensburg, Itzehoe, Kiel, Neumünster und Nordfriesland zuständig. Damit liegen der Norden, die Westküste mit Sylt und die Landeshauptstadt in Rendsburg. Das Finanzamt Pinneberg bearbeitet neben dem eigenen Bezirk die Fälle aus Bad Segeberg, Elmshorn, Lübeck, Ostholstein, Plön, Ratzeburg und Stormarn. Dazu gehören das Hamburger Umland, die Hansestadt Lübeck und die Ostseebäder.
schleswig-holstein.de: Vordrucke zur Grunderwerbsteuer
Wer in Schleswig-Holstein keine Grunderwerbsteuer zahlt
Das Grunderwerbsteuergesetz des Bundes gilt auch in Schleswig-Holstein. Es stellt vor allem diese Erwerbe steuerfrei:
- Erwerbe mit einer Gegenleistung bis 2.500 Euro (§ 3 Nr. 1 GrEStG)
- Erwerbe durch Erbschaft oder Schenkung (§ 3 Nr. 2 GrEStG)
- Teilung eines Nachlasses unter Miterben (§ 3 Nr. 3 GrEStG)
- Erwerbe zwischen Ehegatten und eingetragenen Lebenspartnern (§ 3 Nr. 4 GrEStG)
- Vermögensauseinandersetzung nach Scheidung oder Aufhebung der Lebenspartnerschaft (§ 3 Nr. 5 und 5a GrEStG)
- Erwerbe durch Verwandte in gerader Linie wie Kinder und Enkel, einschließlich Stiefkindern und deren Ehegatten (§ 3 Nr. 6 GrEStG)
Legal sparen
Bemessungsgrundlage ist nur der Preis für Grundstück und Gebäude. Bewegliche Gegenstände, die mitverkauft werden, gehören nicht dazu. Das können eine gebrauchte Einbauküche, Möbel in einer Ferienwohnung an der Ostsee oder eine Sauna sein, die nicht fest verbaut ist. Im Kaufvertrag sollten diese Posten einzeln und mit einem realistischen Zeitwert stehen. Fest mit dem Gebäude verbundene Bestandteile wie Heizung, Fenster oder Einbauschränke nach Maß zählen dagegen zum Gebäude. Die Instandhaltungsrücklage einer Eigentümergemeinschaft mindert die Steuer ebenfalls nicht. Setzen Käufer und Verkäufer die Inventarwerte zu hoch an, streicht das Finanzamt die überhöhten Beträge und besteuert den Differenzbetrag nach.
Beim Neubau kommt es auf die Vertragsgestaltung an. Kauft jemand ein Grundstück und beauftragt davon unabhängig einen Bauunternehmer seiner Wahl, fällt die Steuer nur auf den Grundstückspreis an. Anders sieht es aus, wenn Grundstück und Bau vom selben Anbieter kommen oder der Verkäufer den Bauträger faktisch vorgibt. Dann nimmt das Finanzamt ein einheitliches Vertragswerk an und bezieht die Baukosten in die Bemessungsgrundlage ein. Das betrifft viele Neubaugebiete im Hamburger Umland und rund um Kiel, in denen Grundstücke nur mit Bindung an einen bestimmten Hausanbieter vergeben werden.
Häufige Fragen zur Grunderwerbsteuer in Schleswig-Holstein
Welches Finanzamt schickt mir in Schleswig-Holstein den Grunderwerbsteuerbescheid?
Das hängt von der Lage des Grundstücks ab. Für Kiel, Flensburg, Neumünster, Nordfriesland, Dithmarschen und die Region um Itzehoe ist das Finanzamt Rendsburg zuständig. Grundstücke in Lübeck, Ostholstein, Plön, Stormarn, Bad Segeberg, im Raum Elmshorn und im Kreis Herzogtum Lauenburg bearbeitet das Finanzamt Pinneberg.
Ich arbeite in Hamburg und kaufe ein Haus in Norderstedt. Welcher Satz gilt?
Es gilt der schleswig-holsteinische Satz von 6,5 Prozent, weil Norderstedt in Schleswig-Holstein liegt. Der Wohnort vor dem Kauf und der Arbeitsort in Hamburg haben auf die Grunderwerbsteuer keinen Einfluss.
Gilt für eine Ferienwohnung auf Sylt oder an der Ostsee ein anderer Satz?
Nein. Der Satz von 6,5 Prozent gilt landesweit einheitlich, egal wie die Immobilie genutzt wird. Eigenheim, vermietete Wohnung und Ferienhaus werden gleich behandelt. Wegen der hohen Preise auf den Inseln und in den Ostseebädern fällt die Steuer dort in absoluten Beträgen allerdings besonders hoch aus.
Seit wann gilt der aktuelle Satz in Schleswig-Holstein?
Der Satz von 6,5 Prozent gilt seit dem 1. Januar 2014. Davor lag er zwei Jahre lang bei 5,0 Prozent und bis Ende 2011 bei 3,5 Prozent.
Gibt es in Schleswig-Holstein einen Freibetrag für Ersterwerber?
Nein. Die Länder können derzeit nur die Höhe des Steuersatzes festlegen, einen eigenen Freibetrag für Familien oder Ersterwerber sieht das Grunderwerbsteuergesetz nicht vor. Steuerfrei bleiben nur die im Gesetz genannten Fälle, etwa Erwerbe unter Ehegatten oder von Eltern an Kinder.
Quellen
- Grunderwerbsteuergesetz (GrEStG), geprüft am 30.09.2026
- Finanzministerium Schleswig-Holstein, geprüft am 30.09.2026
Stand: 30.09.2026. Die Berechnung ist unverbindlich und ersetzt keine Steuerberatung.