Grunderwerbsteuer in Bayern
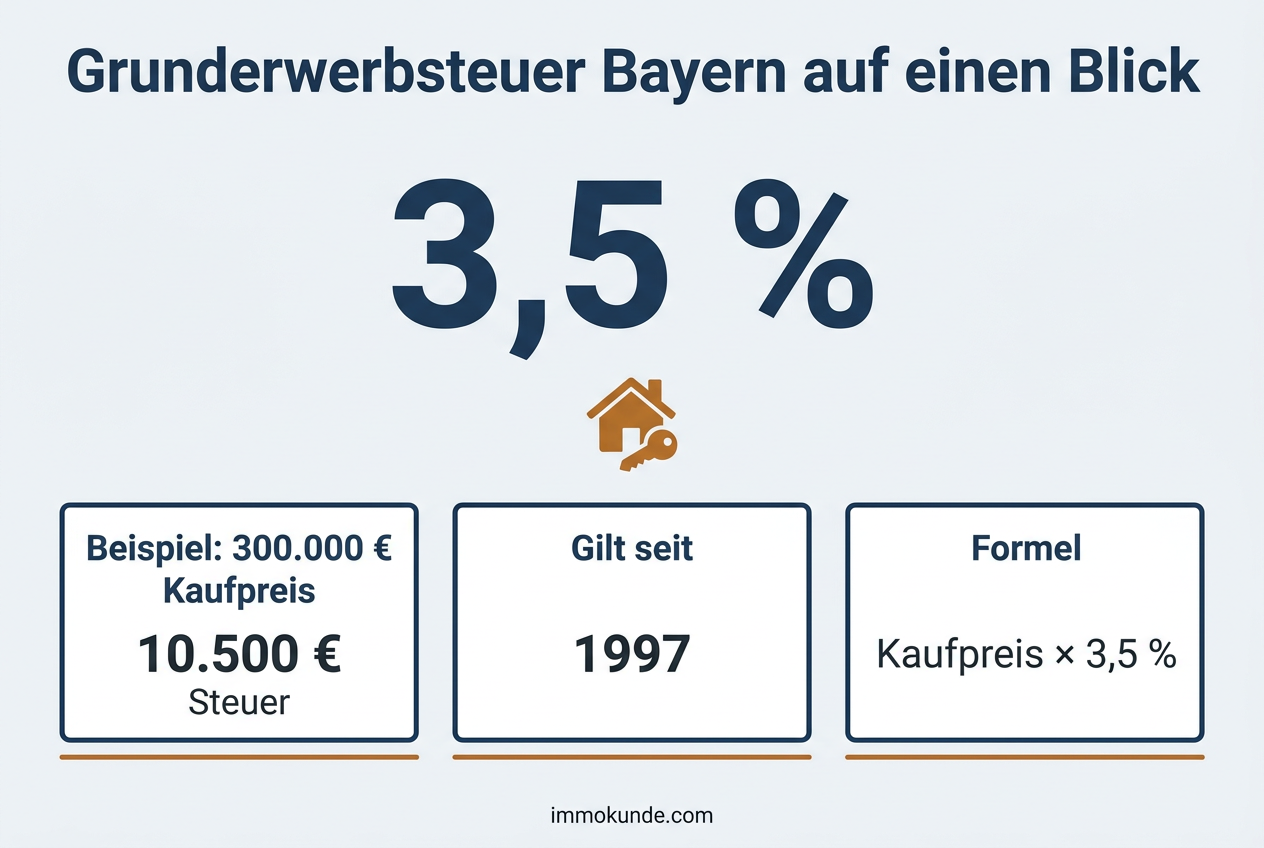
In Bayern beträgt die Grunderwerbsteuer 3,5 Prozent des Kaufpreises. Wer eine Immobilie für 300.000 Euro kauft, zahlt also 10.500 € an den Freistaat.
Bewegliche Gegenstände wie Einbauküche oder Markise. Nur realistische Zeitwerte angeben, das Finanzamt kann Nachweise verlangen.
Bei mehreren Käufern den eigenen Anteil eintragen.
Grunderwerbsteuer
14.000 €
3,5 % in Bayern
Dieselbe Immobilie im Ländervergleich
Rechenweg anzeigen
- Bemessungsgrundlage: 400.000 € − 0 € Inventar = 400.000 €
- Anteil 100 %: 400.000 € × 100 % = 400.000 €
- Steuer: 400.000 € × 3,5 % = 14.000 €
Steuersätze Stand 30.09.2026. Unverbindliche Berechnung, ersetzt keine Steuerberatung.
Beispielrechnungen für Bayern
| Kaufpreis | Grunderwerbsteuer (3,5 %) |
|---|---|
| 200.000 € | 7.000 € |
| 300.000 € | 10.500 € |
| 400.000 € | 14.000 € |
| 500.000 € | 17.500 € |
| 750.000 € | 26.250 € |
Formel: Kaufpreis abzüglich Inventar × 3,5 % = Grunderwerbsteuer.
Wie sich der Satz entwickelt hat
- 3,5 % vom 01.01.1997 bis heute
Der bayerische Satz von 3,5 Prozent gilt seit dem 1. Januar 1997. Damals wurde er durch das Jahressteuergesetz 1997 für ganz Deutschland einheitlich festgelegt. Knapp zehn Jahre lang hatten alle Länder denselben Satz, Bayern war also noch kein Sonderfall.
Mit der Föderalismusreform dürfen die Länder seit September 2006 ihren Steuersatz selbst bestimmen. Fast alle haben das genutzt und ihren Satz zum Teil mehrfach angehoben. Bayern hat den Satz nie verändert. Die Staatsregierung sieht den niedrigen Satz als Beitrag zur Wohneigentumsbildung, obwohl Käufer im Großraum München sehr hohe Kaufpreise zahlen.
Wer in Bayern kauft, zahlt deshalb seit fast drei Jahrzehnten denselben Satz. Ob die Wohnung in Schwabing liegt, das Reihenhaus in Erlangen oder der Resthof im Bayerischen Wald, macht beim Satz keinen Unterschied. Nur der Kaufpreis entscheidet über die Höhe der Steuer.
Bayern im Vergleich
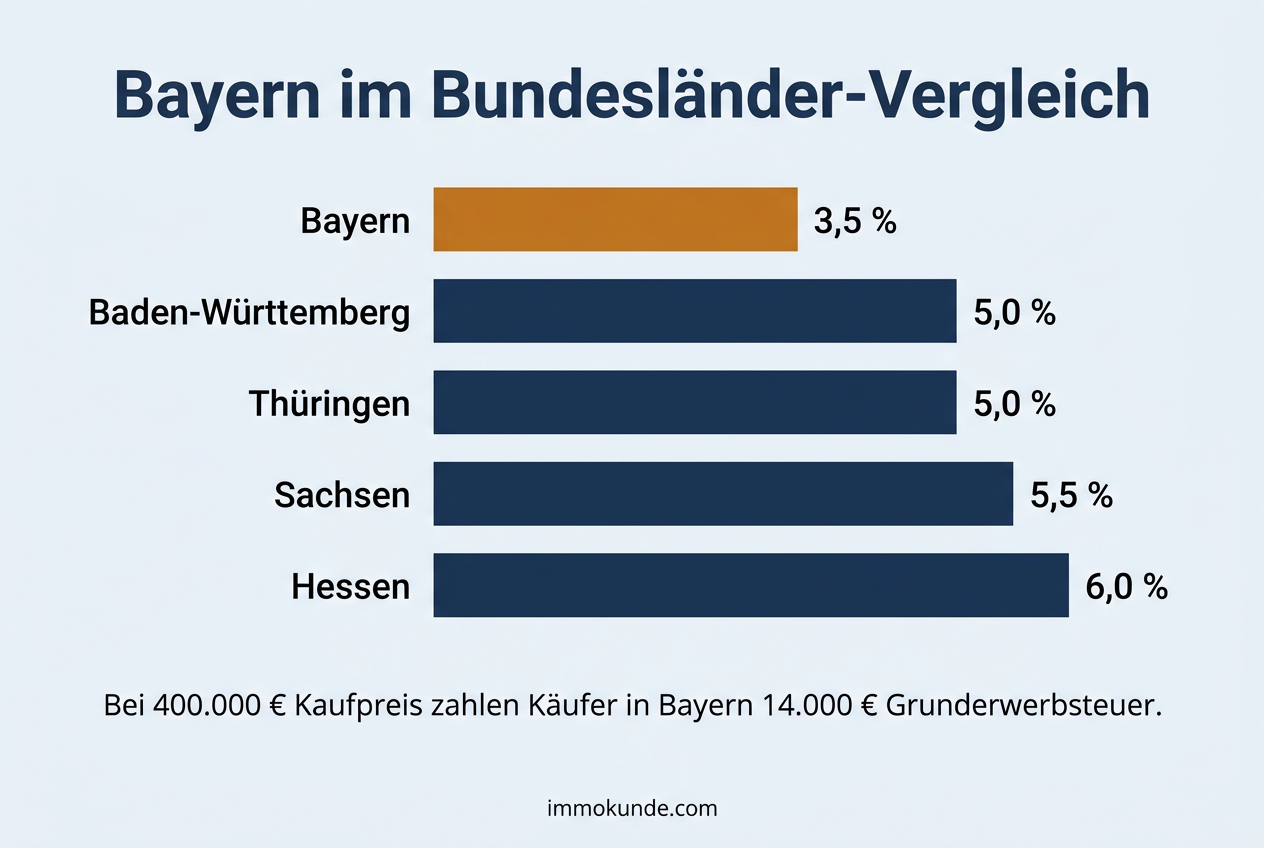
Mit 3,5 Prozent liegt Bayern bundesweit auf Rang 1 von 16 (Rang 1 ist der niedrigste Satz). Unterschied bei 400.000 € Kaufpreis:
| Nachbarland | Satz | Steuer | Differenz zu Bayern |
|---|---|---|---|
| Baden-Württemberg | 5,0 % | 20.000 € | +6.000 € |
| Hessen | 6,0 % | 24.000 € | +10.000 € |
| Thüringen | 5,0 % | 20.000 € | +6.000 € |
| Sachsen | 5,5 % | 22.000 € | +8.000 € |
Kein anderes Bundesland verlangt weniger. Mit 3,5 Prozent liegt Bayern ganz unten in der bundesweiten Spanne von 3,5 bis 6,5 Prozent, und seit Sachsen seinen Satz erhöht hat, steht Bayern dort allein. Der Vorteil wirkt allerdings je nach Region anders. In München, im Landkreis Starnberg oder am Tegernsee sind die Kaufpreise so hoch, dass die Grunderwerbsteuer trotz des niedrigen Satzes eine große Summe ausmacht. In Oberfranken oder der nördlichen Oberpfalz ist die Belastung dagegen deutlich kleiner, weil die Preise niedriger sind.
Alle vier Nachbarländer verlangen mehr. Das merkt man vor allem in Pendlerregionen. Im Raum Ulm und Neu-Ulm liegt Baden-Württemberg direkt gegenüber, am Untermain grenzt Aschaffenburg an das hessische Rhein-Main-Gebiet. Um Coburg und Hof liegen Thüringen und Sachsen nur wenige Kilometer entfernt. Wer in solchen Lagen zwischen zwei Orten auf verschiedenen Seiten der Landesgrenze abwägt, sollte die Nebenkosten in die Rechnung aufnehmen. Maßgeblich ist immer der Ort des Grundstücks, nicht der Wohnsitz des Käufers.
Ablauf und Fälligkeit
Nach der Beurkundung meldet der Notar den Kaufvertrag innerhalb von zwei Wochen an das Finanzamt. In Bayern geht die Meldung an die zentrale Grunderwerbsteuerstelle, die für den Bezirk des Grundstücks zuständig ist. Diese Stelle erlässt den Steuerbescheid. Käufer aus dem Münchner Stadtgebiet bekommen den Bescheid deshalb aus Mühldorf am Inn und nicht aus der Landeshauptstadt.
Die Steuer muss einen Monat nach Bekanntgabe des Bescheids bezahlt sein. Danach stellt das Finanzamt die Unbedenklichkeitsbescheinigung aus. Ohne diese Bescheinigung trägt das Grundbuchamt beim zuständigen bayerischen Amtsgericht den Käufer nicht als Eigentümer ein. Wer die Zahlung verzögert, verschiebt also auch die eigene Eintragung.
Zuständiges Finanzamt
Die Grunderwerbsteuer wird in Bayern von einigen Finanzämtern mit zentralen Grunderwerbsteuerstellen bearbeitet. Jede dieser Stellen ist für mehrere Finanzamtsbezirke zuständig. Für den Amtsbezirk München ist das Finanzamt Mühldorf zuständig, für Bayreuth das Finanzamt Bamberg und für Aschaffenburg das Finanzamt Bad Kissingen. Welche Stelle für welchen Landkreis zuständig ist, steht in der Übersicht des Bayerischen Landesamts für Steuern.
Wer in Bayern keine Grunderwerbsteuer zahlt
Die Befreiungen stehen im Grunderwerbsteuergesetz des Bundes und gelten deshalb in Bayern genauso wie in den anderen Ländern:
- Erwerbe bis 2.500 Euro (Freigrenze nach § 3 Nr. 1 GrEStG)
- Erwerb von Todes wegen und Schenkungen (§ 3 Nr. 2)
- Teilung eines Nachlasses unter Miterben (§ 3 Nr. 3)
- Erwerb durch den Ehegatten oder eingetragenen Lebenspartner (§ 3 Nr. 4)
- Vermögensauseinandersetzung nach Scheidung oder Aufhebung der Lebenspartnerschaft (§ 3 Nr. 5 und 5a)
- Erwerb durch Verwandte in gerader Linie, Stiefkinder und deren Ehegatten (§ 3 Nr. 6)
Legal sparen
Mitverkaufte bewegliche Gegenstände gehören nicht zum Grundstück. Dazu zählen zum Beispiel eine gebrauchte Einbauküche, freistehende Möbel oder eine Sauna, die nicht fest eingebaut ist. Ihr Preis kann im Vertrag gesondert ausgewiesen werden und wird dann nicht mit 3,5 Prozent besteuert. Der Betrag muss aber zum tatsächlichen Zeitwert passen. Die bayerischen Grunderwerbsteuerstellen prüfen solche Aufteilungen und streichen überhöhte Inventarwerte. Dann wird die Steuer auf den vollen Preis festgesetzt. Beim Kaufpreisanteil für Photovoltaikanlagen gelten eigene Regeln, zu denen das Landesamt für Steuern eine eigene Information veröffentlicht hat.
Beim Neubau kommt es darauf an, ob das Grundstück und das Gebäude zusammengehören. Wer ein Grundstück kauft und später selbst einen Bauunternehmer beauftragt, zahlt die Steuer in der Regel nur auf den Grundstückspreis. Ist der Kauf aber rechtlich oder tatsächlich mit einem Bauvertrag verbunden, liegt ein einheitlicher Erwerbsgegenstand vor. Das ist zum Beispiel beim Bauträger der Fall oder wenn der Verkäufer einen bestimmten Bauunternehmer vorgibt. Dann werden auch die Baukosten besteuert. Das gilt auch für Neubaugebiete am Rand von München, Nürnberg oder Regensburg, wenn das Grundstück faktisch nur mit einem bestimmten Haus zu bekommen ist.
Häufige Fragen zur Grunderwerbsteuer in Bayern
Warum kommt mein Grunderwerbsteuerbescheid für eine Münchner Wohnung aus Mühldorf am Inn?
In Bayern gibt es zentrale Grunderwerbsteuerstellen, die jeweils für mehrere Finanzamtsbezirke zuständig sind. Für den Amtsbezirk München ist das Finanzamt Mühldorf zuständig. Ob der Bescheid von dort kommt, hängt von der Lage des Grundstücks ab, nicht von Ihrem Wohnsitz.
Hat Bayern den Grunderwerbsteuersatz schon einmal erhöht?
Nein. Der Satz von 3,5 Prozent gilt seit dem 1. Januar 1997 unverändert. Bayern hat das Recht der Länder, den Satz seit 2006 selbst festzulegen, nicht für eine Erhöhung genutzt.
Ich wohne in Ulm und kaufe ein Haus in Neu-Ulm. Welcher Satz gilt?
Es gilt der bayerische Satz von 3,5 Prozent, weil das Grundstück in Bayern liegt. Wo der Käufer wohnt oder gemeldet ist, spielt für den Satz keine Rolle. Das gilt auch für Pendler am Untermain oder in Grenzorten zu Thüringen und Sachsen.
Gibt es in Bayern einen Freibetrag für den ersten Immobilienkauf?
Derzeit nicht. Ein Freibetrag für den Ersterwerb von selbstgenutztem Wohneigentum wird seit Jahren diskutiert, ist aber noch nicht gesetzlich umgesetzt. Es gelten nur die bundesweiten Befreiungen, etwa für Ehegatten oder Verwandte in gerader Linie.
Wie lange dauert es in Bayern bis zur Eintragung ins Grundbuch?
Zuerst erlässt die zuständige zentrale Grunderwerbsteuerstelle den Bescheid, danach haben Sie einen Monat Zeit zum Zahlen. Nach Zahlungseingang stellt das Finanzamt die Unbedenklichkeitsbescheinigung aus, und das Grundbuchamt am Amtsgericht kann Sie als Eigentümer eintragen. Wer schnell zahlt, verkürzt diesen Ablauf.
Quellen
- Grunderwerbsteuergesetz (GrEStG), geprüft am 30.09.2026
- Bayerisches Landesamt für Steuern, geprüft am 30.09.2026
Stand: 30.09.2026. Die Berechnung ist unverbindlich und ersetzt keine Steuerberatung.