Grunderwerbsteuer in Nordrhein-Westfalen
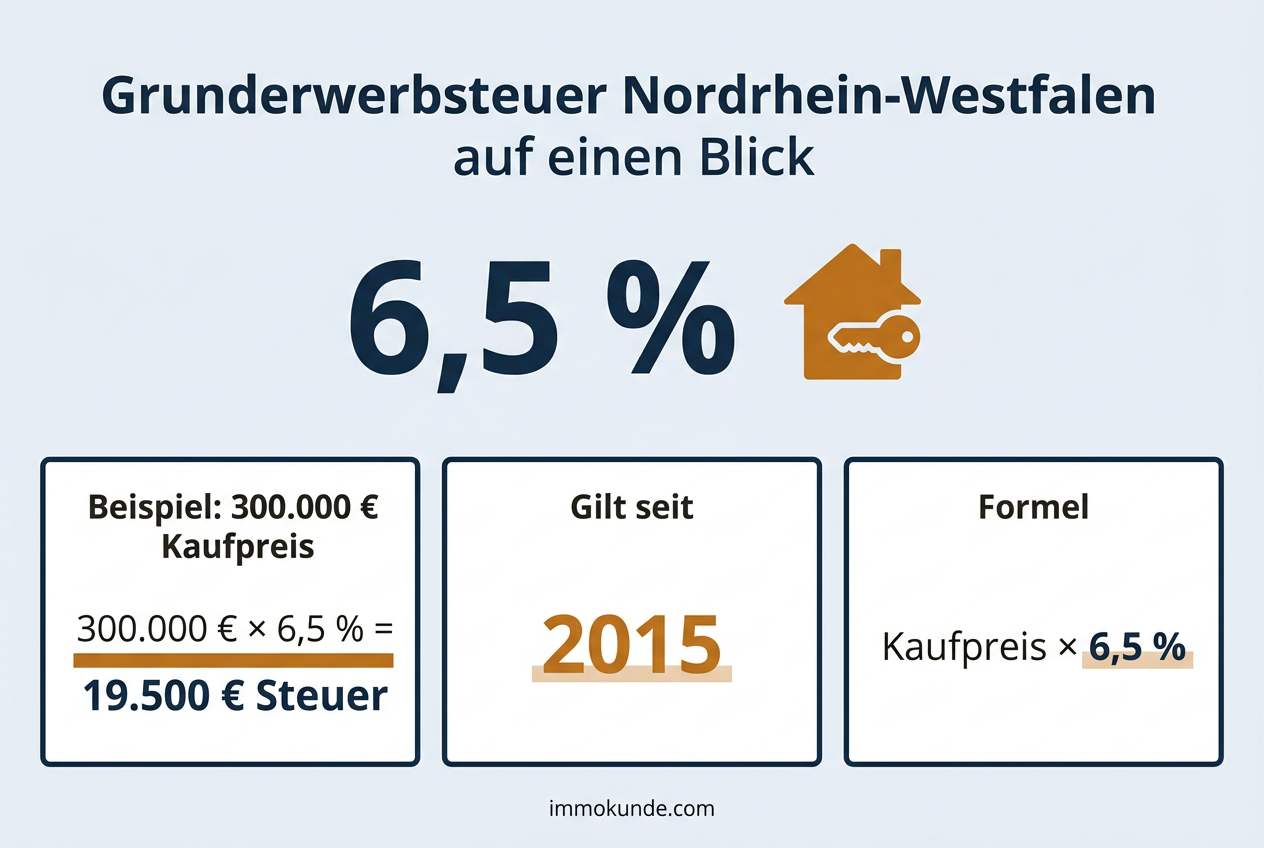
In Nordrhein-Westfalen beträgt die Grunderwerbsteuer 6,5 Prozent des Kaufpreises. Wer eine Immobilie für 300.000 Euro kauft, zahlt also 19.500 € an das Finanzamt.
Bewegliche Gegenstände wie Einbauküche oder Markise. Nur realistische Zeitwerte angeben, das Finanzamt kann Nachweise verlangen.
Bei mehreren Käufern den eigenen Anteil eintragen.
Grunderwerbsteuer
26.000 €
6,5 % in Nordrhein-Westfalen
Dieselbe Immobilie im Ländervergleich
Rechenweg anzeigen
- Bemessungsgrundlage: 400.000 € − 0 € Inventar = 400.000 €
- Anteil 100 %: 400.000 € × 100 % = 400.000 €
- Steuer: 400.000 € × 6,5 % = 26.000 €
Steuersätze Stand 30.09.2026. Unverbindliche Berechnung, ersetzt keine Steuerberatung.
Beispielrechnungen für Nordrhein-Westfalen
| Kaufpreis | Grunderwerbsteuer (6,5 %) |
|---|---|
| 200.000 € | 13.000 € |
| 300.000 € | 19.500 € |
| 400.000 € | 26.000 € |
| 500.000 € | 32.500 € |
| 750.000 € | 48.750 € |
Formel: Kaufpreis abzüglich Inventar × 6,5 % = Grunderwerbsteuer.
Wie sich der Satz entwickelt hat
- 6,5 % vom 01.01.2015 bis heute
- 5,0 % vom 01.10.2011 bis 31.12.2014
- 3,5 % vom 01.01.1997 bis 30.09.2011
Bis Ende September 2011 galt in Nordrhein-Westfalen der Satz von 3,5 Prozent. Diesen Wert hatte der Bund 1997 für ganz Deutschland einheitlich festgelegt. Seit der Föderalismusreform 2006 dürfen die Länder den Satz selbst bestimmen. NRW hat diese Möglichkeit erst nach einigen Jahren genutzt, dann aber zweimal kurz hintereinander.
Zum 1. Oktober 2011 stieg der Satz auf 5,0 Prozent. Nur gut drei Jahre später folgte zum 1. Januar 2015 die zweite Erhöhung auf die heute geltenden 6,5 Prozent. Innerhalb von weniger als vier Jahren hat sich die Steuerlast beim Immobilienkauf damit fast verdoppelt. Seit 2015 ist der Satz unverändert.
An den Satz selbst ging das Land danach nicht mehr heran. Es setzte stattdessen auf eine befristete Entlastung: Mit dem Programm NRW.Zuschuss Wohneigentum bekamen Selbstnutzer über die NRW.BANK einen Teil der gezahlten Steuer zurück, höchstens 2 Prozent des Kaufpreises und maximal 10.000 Euro. Begünstigt waren Käufe ab Januar 2022 bis zum 14. Juli 2023. Anträge sind seit dem 30. Juni 2024 nicht mehr möglich.
Nordrhein-Westfalen im Vergleich
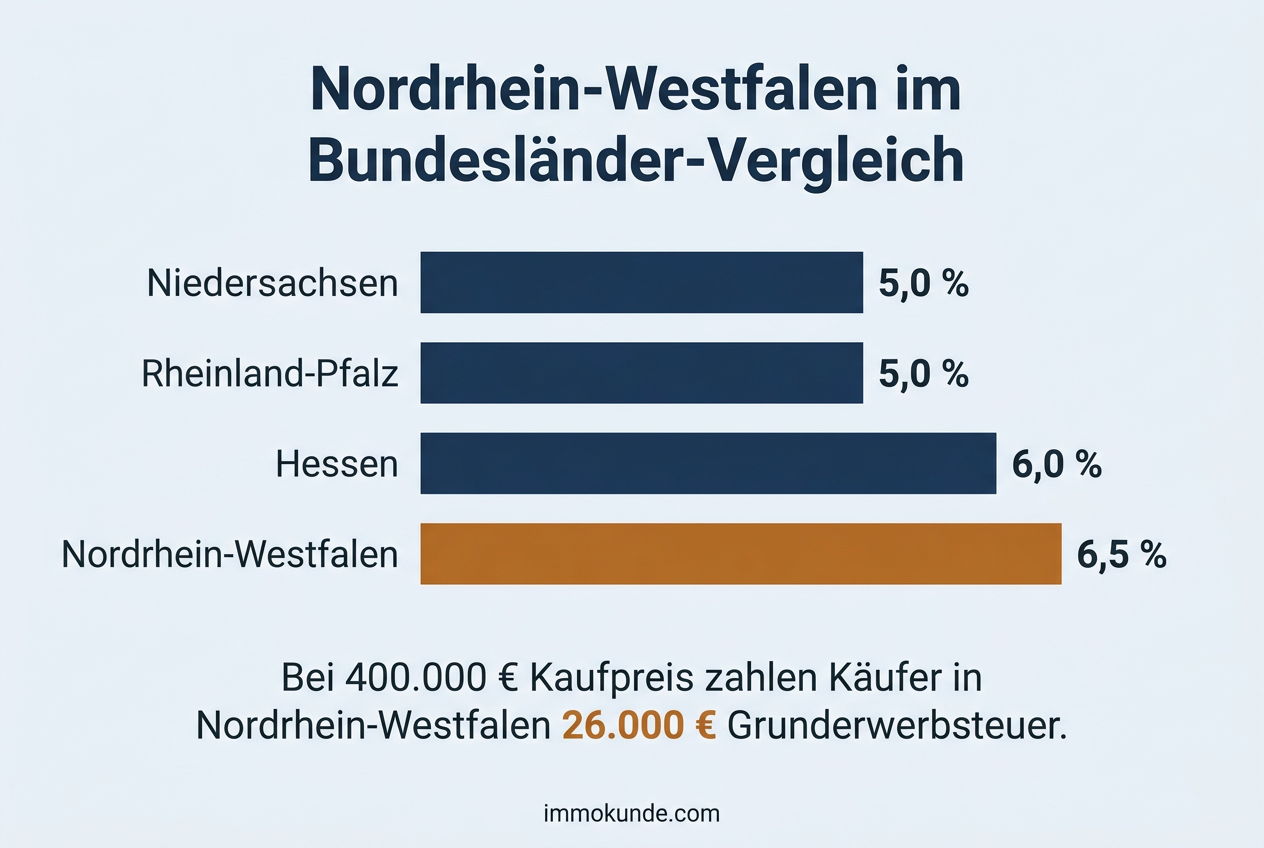
Mit 6,5 Prozent liegt Nordrhein-Westfalen bundesweit auf Rang 13 von 16 (Rang 1 ist der niedrigste Satz). Unterschied bei 400.000 € Kaufpreis:
| Nachbarland | Satz | Steuer | Differenz zu Nordrhein-Westfalen |
|---|---|---|---|
| Niedersachsen | 5,0 % | 20.000 € | −6.000 € |
| Hessen | 6,0 % | 24.000 € | −2.000 € |
| Rheinland-Pfalz | 5,0 % | 20.000 € | −6.000 € |
Mit 6,5 Prozent liegt Nordrhein-Westfalen am oberen Ende der bundesweiten Spanne. Auf dem großen Markt des Landes spürt man das deutlich. In Köln, Düsseldorf und Münster, wo die Kaufpreise hoch sind, kommen schnell fünfstellige Beträge zusammen. Aber auch im Ruhrgebiet zwischen Duisburg und Dortmund, wo Wohnungen oft deutlich günstiger sind, machen die Kaufnebenkosten einen spürbaren Teil des Eigenkapitals aus.
Alle drei deutschen Nachbarländer verlangen weniger. In Niedersachsen und Rheinland-Pfalz ist der Abstand größer, in Hessen fällt er kleiner aus. Das betrifft vor allem Pendlerregionen: das Münsterland und Ostwestfalen mit Blick auf Osnabrück, das Siegerland und das Sauerland an der Grenze zu Mittelhessen, Bonn und den Rhein-Sieg-Kreis in Richtung Ahrweiler, Neuwied und Westerwald. Wo Sie wohnen oder gemeldet sind, spielt dabei keine Rolle. Es zählt allein, in welchem Land das Grundstück liegt. Die Tabelle neben dem Text rechnet die Unterschiede für Ihren Kaufpreis aus.
Ablauf und Fälligkeit
Nach der Beurkundung meldet das Notariat den Kauf dem Finanzamt, das in NRW für die Grunderwerbsteuer zuständig ist. Das Finanzamt bekommt dabei eine beglaubigte Abschrift des Vertrags. Eine eigene Anzeige müssen Käufer und Verkäufer in der Regel nicht abgeben. Nebenabreden, die nicht im Kaufvertrag stehen, müssen Sie aber selbst melden. Für die Anzeige braucht der Notar Ihre steuerliche Identifikationsnummer. Kaufen Eheleute oder eingetragene Lebenspartner gemeinsam, bekommt jeder einen eigenen Bescheid über seinen Anteil.
Die Steuer ist einen Monat nach Bekanntgabe des Bescheids fällig. Sobald das Geld eingegangen ist, stellt das Finanzamt die Unbedenklichkeitsbescheinigung aus. Erst danach kann das Grundbuchamt Sie als Eigentümer eintragen. Wenn im Vertrag nichts anderes vereinbart ist, fordert das Finanzamt die Steuer zuerst vom Käufer. Welches Finanzamt für Ihre Adresse zuständig ist, zeigt die Finanzamtssuche des Landes unter ias.fin-nrw.de.
Zuständiges Finanzamt
Für einen normalen Kauf ist in Nordrhein-Westfalen das Finanzamt zuständig, in dessen Bezirk das Grundstück liegt. Liegt ein Grundstück in mehreren Bezirken, entscheidet der wertvollste Teil. Für Fälle mit gesellschaftsrechtlichem Bezug gibt es seit dem 1. Januar 2026 eine Landeszentralstelle beim Finanzamt Essen-NordOst. Dazu gehören Umwandlungen, Anwachsungen, Treuhandverträge und Anteilsübertragungen an grundbesitzenden Gesellschaften nach § 1 Abs. 2a bis 3a GrEStG. Diese Zentralstelle nimmt dann auch die Anzeigen, Anträge und Anfragen entgegen. Verfahren, die vor dem Stichtag begonnen haben, bleiben bei den bisherigen Finanzämtern.
Wer in Nordrhein-Westfalen keine Grunderwerbsteuer zahlt
Die Befreiungen stehen im Bundesgesetz. In Nordrhein-Westfalen gelten deshalb dieselben Ausnahmen wie in allen anderen Ländern:
- Erwerbe, bei denen die Gegenleistung nicht mehr als 2.500 Euro beträgt (§ 3 Nr. 1 GrEStG)
- Erwerb durch Erbschaft oder Schenkung (§ 3 Nr. 2 GrEStG)
- Aufteilung eines Nachlasses unter Miterben (§ 3 Nr. 3 GrEStG)
- Erwerb durch den Ehegatten oder eingetragenen Lebenspartner (§ 3 Nr. 4 GrEStG)
- Vermögensaufteilung nach einer Scheidung oder Aufhebung der Lebenspartnerschaft (§ 3 Nr. 5 GrEStG)
- Erwerb durch Verwandte in gerader Linie, also Kinder, Enkel oder Eltern, und deren Ehegatten (§ 3 Nr. 6 GrEStG)
- Übergänge zwischen Gesamthand und Beteiligten, soweit die Beteiligung reicht (§§ 5 und 6 GrEStG)
Legal sparen
Die Grunderwerbsteuer richtet sich nach dem Preis für Grundstück und Gebäude. Bewegliche Sachen gehören nicht dazu. Eine Einbauküche, Möbel oder eine Markise dürfen im Kaufvertrag deshalb mit einem eigenen Betrag stehen, und für diesen Teil fällt keine Steuer an. Der Betrag muss aber dem Zeitwert entsprechen, und die einzelnen Gegenstände sollten aufgelistet sein. Die Finanzämter in NRW sehen sich diese Angaben genau an. Setzen Sie überhöhte Inventarwerte an, streicht das Finanzamt den zu hohen Teil und rechnet ihn wieder zum steuerpflichtigen Kaufpreis. Die anteilige Instandhaltungsrücklage einer Eigentumswohnung mindert die Steuer nach der Rechtsprechung des Bundesfinanzhofs nicht.
Viele Käufer in Neubaugebieten, etwa im Umland von Köln oder Düsseldorf, kaufen das Grundstück zusammen mit einem Hausbauvertrag. Dann gilt die Regel zum einheitlichen Vertragsgegenstand: Hängen Grundstückskauf und Bauvertrag rechtlich oder tatsächlich zusammen, besteuert das Finanzamt die Baukosten mit. Das gilt auch, wenn zwei getrennte Verträge geschlossen werden. Nur das Grundstück wird besteuert, wenn Sie das Grundstück frei gekauft haben und das Bauunternehmen selbst ausgesucht haben, ohne dass der Verkäufer eine Bindung vorgegeben hat. Das Finanzamt kann Bauverträge und Unterlagen dazu anfordern und prüft, wie die Verträge zusammenhängen.
Häufige Fragen zur Grunderwerbsteuer in Nordrhein-Westfalen
Seit wann gilt in Nordrhein-Westfalen ein Satz von 6,5 Prozent?
Der Satz gilt seit dem 1. Januar 2015. Vorher waren es ab Oktober 2011 5,0 Prozent und bis dahin 3,5 Prozent. Für die Steuer zählt in der Regel der Tag, an dem der Kaufvertrag beurkundet wurde.
Welches Finanzamt in NRW schickt mir den Grunderwerbsteuerbescheid?
Das Finanzamt, in dessen Bezirk das Grundstück liegt. Wo Sie wohnen, spielt keine Rolle. Das zuständige Amt finden Sie über die Finanzamtssuche des Landes unter ias.fin-nrw.de. Der Notar schickt den Vertrag direkt dorthin.
Ich wohne in Hessen oder Niedersachsen und kaufe ein Haus im Siegerland oder Münsterland. Welcher Satz gilt?
Es gilt der Satz des Landes, in dem das Grundstück liegt. Für eine Immobilie in NRW sind es also 6,5 Prozent, auch wenn Sie woanders wohnen. Liegt ein Grundstück teils in NRW und teils im Nachbarland, besteuert jedes Finanzamt den Teil in seinem Bezirk.
Gibt es in NRW noch einen Zuschuss zur Grunderwerbsteuer?
Nein. Das Programm NRW.Zuschuss Wohneigentum galt nur für selbstgenutzte Immobilien, die zwischen Januar 2022 und dem 14. Juli 2023 gekauft wurden. Anträge nimmt die NRW.BANK seit dem 30. Juni 2024 nicht mehr an. Für den Kauf gibt es weiterhin Förderdarlehen der Wohnraumförderung. Die Steuer selbst senken diese Darlehen aber nicht.
Wer ist in NRW zuständig, wenn Anteile an einer grundbesitzenden Gesellschaft übertragen werden?
Für Vorgänge ab dem 1. Januar 2026 ist die Landeszentralstelle beim Finanzamt Essen-NordOst zuständig. Das gilt für Anteilsübertragungen, Umwandlungen, Anwachsungen und Treuhandverträge. Verfahren, die vorher schon begonnen haben, bleiben beim bisherigen Finanzamt.
Quellen
- Grunderwerbsteuergesetz (GrEStG), geprüft am 30.09.2026
- Finanzverwaltung Nordrhein-Westfalen, geprüft am 30.09.2026
Stand: 30.09.2026. Die Berechnung ist unverbindlich und ersetzt keine Steuerberatung.