Grunderwerbsteuer in Niedersachsen
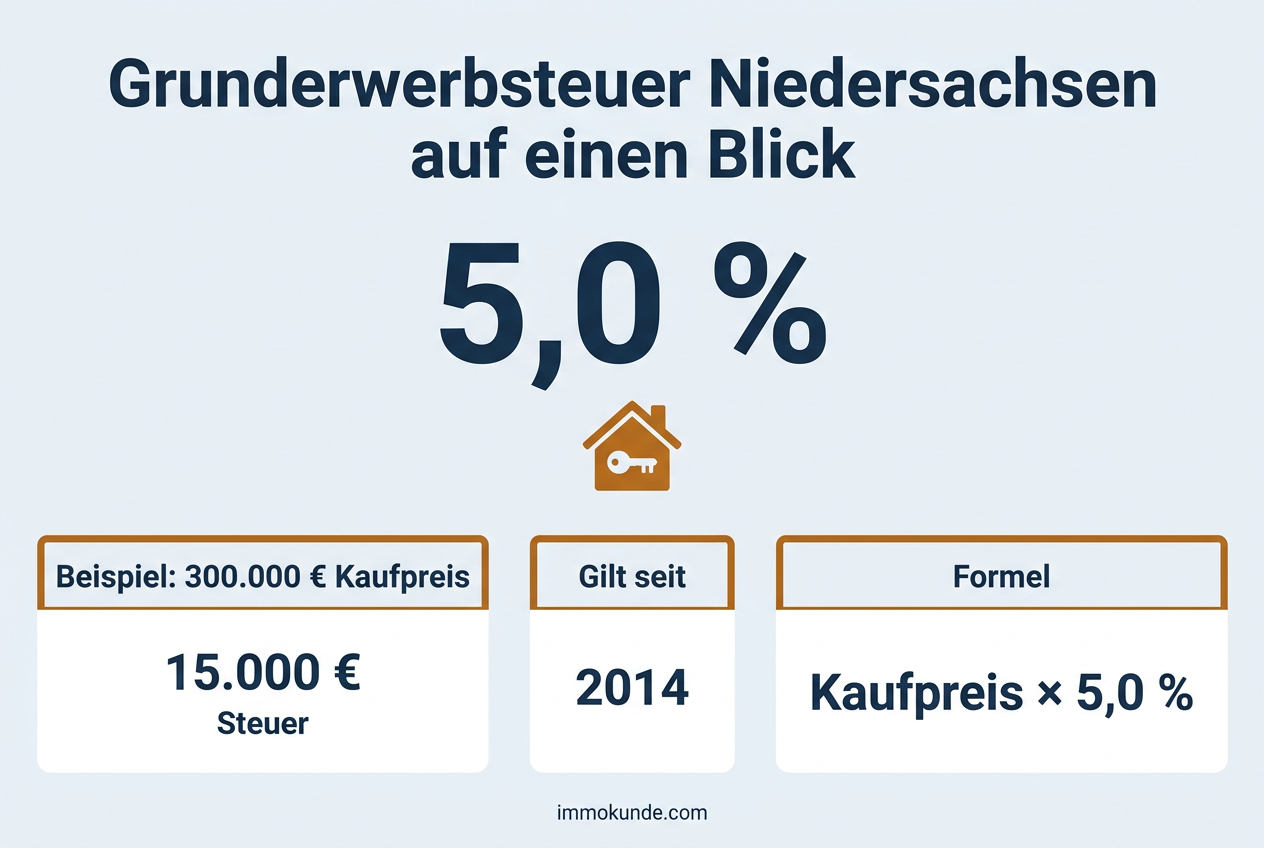
In Niedersachsen beträgt die Grunderwerbsteuer seit dem 1. Januar 2014 5,0 Prozent des Kaufpreises. Bei einem Haus oder einer Wohnung für 300.000 Euro werden damit 15.000 € an das Finanzamt fällig.
Bewegliche Gegenstände wie Einbauküche oder Markise. Nur realistische Zeitwerte angeben, das Finanzamt kann Nachweise verlangen.
Bei mehreren Käufern den eigenen Anteil eintragen.
Grunderwerbsteuer
20.000 €
5,0 % in Niedersachsen
Dieselbe Immobilie im Ländervergleich
Rechenweg anzeigen
- Bemessungsgrundlage: 400.000 € − 0 € Inventar = 400.000 €
- Anteil 100 %: 400.000 € × 100 % = 400.000 €
- Steuer: 400.000 € × 5,0 % = 20.000 €
Steuersätze Stand 30.09.2026. Unverbindliche Berechnung, ersetzt keine Steuerberatung.
Beispielrechnungen für Niedersachsen
| Kaufpreis | Grunderwerbsteuer (5,0 %) |
|---|---|
| 200.000 € | 10.000 € |
| 300.000 € | 15.000 € |
| 400.000 € | 20.000 € |
| 500.000 € | 25.000 € |
| 750.000 € | 37.500 € |
Formel: Kaufpreis abzüglich Inventar × 5,0 % = Grunderwerbsteuer.
Wie sich der Satz entwickelt hat
- 5,0 % vom 01.01.2014 bis heute
- 4,5 % vom 01.01.2011 bis 31.12.2013
- 3,5 % vom 01.01.1997 bis 31.12.2010
Bis Ende 2010 galt in Niedersachsen der bundeseinheitliche Satz von 3,5 Prozent. Dieser Satz war seit 1997 in Kraft. Seit der Föderalismusreform dürfen die Länder den Steuersatz selbst festlegen. Niedersachsen hat davon zweimal Gebrauch gemacht, beide Male zum Jahreswechsel.
Die erste Anhebung kam zum 1. Januar 2011 auf 4,5 Prozent. Drei Jahre später, zum 1. Januar 2014, stieg der Satz auf die heutigen 5,0 Prozent. Diese zweite Erhöhung fiel in die Anfangszeit der 2013 gewählten Landesregierung. Beide Male kam es kurz vor dem Stichtag zu vielen Beurkundungen, weil der Tag des wirksamen Kaufvertrags über den anzuwendenden Satz bestimmt.
Seitdem hat sich am Satz nichts geändert. Mehrere Nachbarländer haben ihre Steuer in den Jahren danach weiter angehoben. Niedersachsen ist dagegen seit mehr als zehn Jahren bei 5,0 Prozent geblieben. Käufer in Hannover, Braunschweig oder Oldenburg rechnen deshalb seit 2014 mit dem gleichen Satz.
Niedersachsen im Vergleich
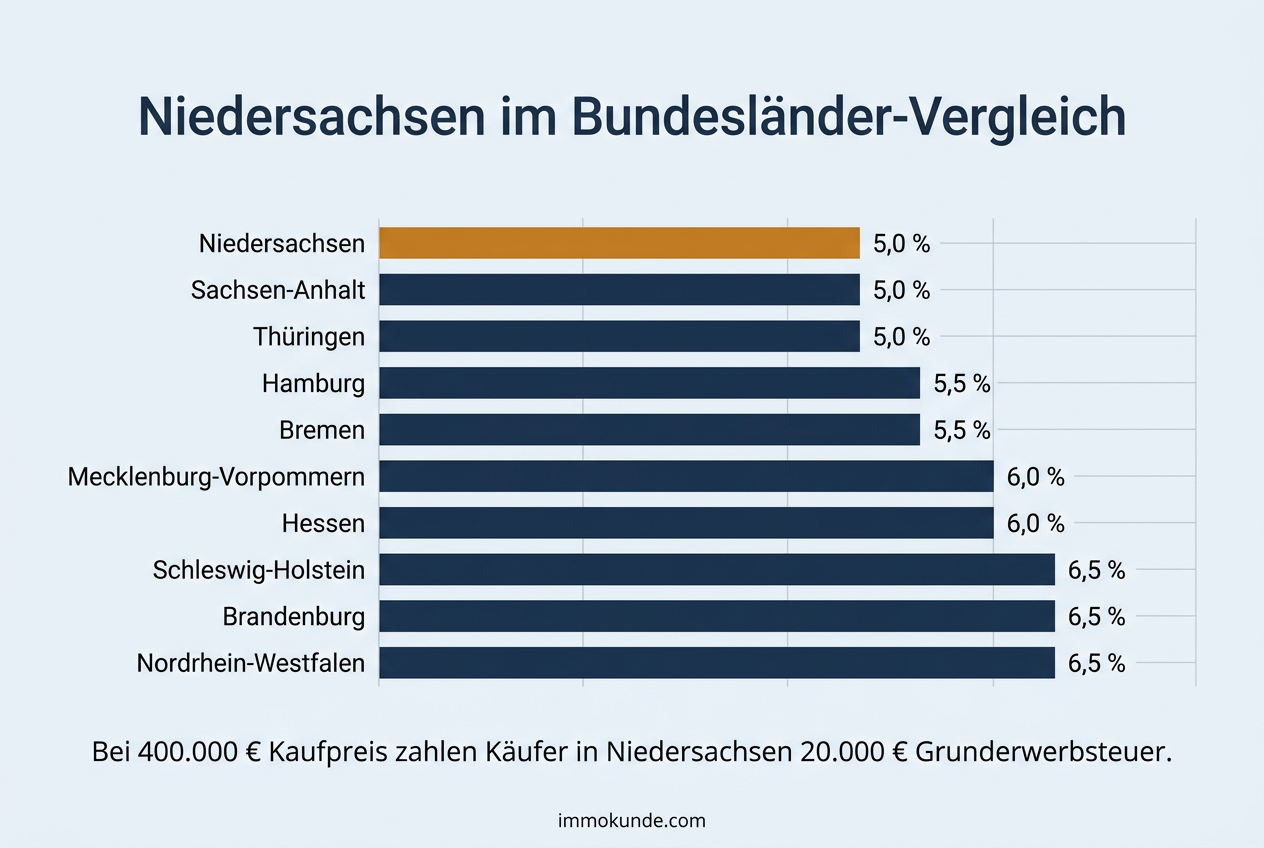
Mit 5,0 Prozent liegt Niedersachsen bundesweit auf Rang 2 von 16 (Rang 1 ist der niedrigste Satz). Unterschied bei 400.000 € Kaufpreis:
| Nachbarland | Satz | Steuer | Differenz zu Niedersachsen |
|---|---|---|---|
| Schleswig-Holstein | 6,5 % | 26.000 € | +6.000 € |
| Hamburg | 5,5 % | 22.000 € | +2.000 € |
| Bremen | 5,5 % | 22.000 € | +2.000 € |
| Mecklenburg-Vorpommern | 6,0 % | 24.000 € | +4.000 € |
| Brandenburg | 6,5 % | 26.000 € | +6.000 € |
| Sachsen-Anhalt | 5,0 % | 20.000 € | gleich |
| Thüringen | 5,0 % | 20.000 € | gleich |
| Hessen | 6,0 % | 24.000 € | +4.000 € |
| Nordrhein-Westfalen | 6,5 % | 26.000 € | +6.000 € |
Bundesweit liegen die Sätze zwischen 3,5 und 6,5 Prozent. Niedersachsen liegt damit im mittleren Bereich. Mit Sachsen-Anhalt und Thüringen teilt sich das Land den gleichen Satz. Wer also im Raum Helmstedt, Wolfsburg oder im Eichsfeld rund um Duderstadt sucht, hat auf beiden Seiten der Landesgrenze dieselbe steuerliche Belastung. Hessen, Mecklenburg-Vorpommern, Brandenburg, Schleswig-Holstein und Nordrhein-Westfalen verlangen mehr.
Besonders sichtbar wird der Unterschied im Umland der beiden Stadtstaaten. Hamburg und Bremen verlangen jeweils einen höheren Satz als Niedersachsen. In den Landkreisen Harburg, Stade und Lüneburg liegen gefragte Wohnorte für Hamburger Pendler. Rund um Bremen gilt das für Delmenhorst, Stuhr, Weyhe, Achim oder Lilienthal. Ähnlich ist es an der Grenze zu Nordrhein-Westfalen zwischen Osnabrück und dem Münsterland sowie im Süden zwischen Göttingen und Kassel. Die Steuer ist aber nur ein Posten neben Kaufpreis, Fahrtweg und Grundsteuer. Allein deswegen lohnt sich ein Umzug über die Landesgrenze selten.
Ablauf und Fälligkeit
Nach der Beurkundung zeigt der Notar den Kaufvertrag dem niedersächsischen Finanzamt an. Die Steuer entsteht schon mit dem wirksamen Vertrag, nicht erst mit der Übergabe oder der Grundbucheintragung. Das Finanzamt schickt dann den Grunderwerbsteuerbescheid, meist an den Käufer, weil das die Kaufverträge so vorsehen. Käufer und Verkäufer haften aber gemeinsam für die Steuer. Das Landesamt für Steuern Niedersachsen weist darauf hin: <cite index="16-9">Die Grunderwerbsteuer ist einen Monat nach Bekanntgabe des Steuerbescheides zur Zahlung fällig (§ 15 GrEStG).</cite> Den Betrag sollte man deshalb von Anfang an in die Finanzierung einplanen.
Ist die Steuer bezahlt, stellt das Finanzamt die Unbedenklichkeitsbescheinigung aus. <cite index="16-14">Sie wird unaufgefordert dem beurkundenden Notar zur Vorlage beim Grundbuchamt übersandt.</cite> Erst dann trägt das Grundbuchamt beim zuständigen Amtsgericht den neuen Eigentümer ein. Gibt es keinen notariellen Vertrag, müssen die Beteiligten den Erwerb selbst anzeigen. <cite index="8-10">Die Frist beträgt dann zwei Wochen nach Kenntnis des anzeigepflichtigen Vorgangs.</cite> Das Landesamt für Steuern stellt dafür eigene Vordrucke bereit, darunter die Veräußerungsanzeige.
Zuständiges Finanzamt
Niedersachsen hat keine zentrale Stelle für die Grunderwerbsteuer. Nach Angaben des Landesamts für Steuern gilt: <cite index="3-11">In der Regel ist das Finanzamt zuständig, in dessen Bezirk das Grundstück liegt.</cite> Einzelne Aufgaben sind aber gebündelt. Das Merkblatt des Landesamts für Notare nennt Bezirke, in denen <cite index="12-1">die Grunderwerbsteuer vom Finanzamt Hannover-Süd erhoben</cite> wird. Die genaue Zuständigkeit regelt die niedersächsische Verordnung über Zuständigkeiten der Finanzbehörden. Wer ein Grundstück an der Küste, im Harz oder im Emsland kauft, findet das zuständige Amt über die Finanzamtsübersicht des Landesamts. Maßgeblich ist dabei die Lage der Immobilie und nicht der eigene Wohnort.
Häufige Fragen/FAQ, Landesamt für Steuern Niedersachsen
Wer in Niedersachsen keine Grunderwerbsteuer zahlt
Das Grunderwerbsteuergesetz gilt bundesweit, die Befreiungen gelten deshalb in Niedersachsen genauso wie überall. Die wichtigsten Befreiungen nach § 3 GrEStG:
- Erwerbe, bei denen die Gegenleistung 2.500 Euro nicht übersteigt
- Erwerbe von Todes wegen und Schenkungen, die unter das Erbschaft- und Schenkungsteuergesetz fallen
- Übertragungen unter Miterben bei der Teilung eines Nachlasses
- Erwerbe zwischen Ehegatten und eingetragenen Lebenspartnern
- Vermögensauseinandersetzungen nach einer Scheidung oder Aufhebung der Lebenspartnerschaft
- Erwerbe durch Verwandte in gerader Linie, etwa von Eltern an Kinder, sowie durch deren Ehegatten
Dazu kommen anteilige Befreiungen nach §§ 5 und 6 GrEStG für Übertragungen zwischen Gesamthand und Gesellschaftern. Dabei gelten Haltefristen.
Legal sparen
Mitverkauftes bewegliches Inventar gehört nicht zur Bemessungsgrundlage. Dazu zählen etwa eine gebrauchte Einbauküche, freistehende Möbel oder eine Sauna, die nicht fest eingebaut ist. Diese Dinge können im Kaufvertrag mit einem eigenen Preis stehen. Der Wert muss aber dem entsprechen, was die Gegenstände gebraucht tatsächlich noch kosten würden. Fest verbaute Teile wie Heizung, Fenster oder Bäder bleiben Teil des Gebäudes. Das Finanzamt kürzt überhöhte Inventarwerte und rechnet den Betrag wieder zum steuerpflichtigen Kaufpreis. Bei größeren Posten helfen Rechnungen oder Fotos als Nachweis.
Beim Neubau gilt: Wer nur ein Grundstück kauft und später selbst einen Bauunternehmer beauftragt, zahlt die Steuer nur auf den Grundstückspreis. In Neubaugebieten rund um Hannover, Oldenburg oder im Hamburger Umland verkaufen Bauträger aber oft Grundstück und Haus als Paket. Stehen Grundstückskauf und Bauvertrag rechtlich oder sachlich in engem Zusammenhang, wertet das Finanzamt das als einheitlichen Erwerb. Dann fällt die Steuer auch auf die Baukosten an. Das gilt auch, wenn beide Verträge getrennt unterschrieben werden. Frei wählbar sind Grundstück und Bauunternehmen nur, wenn der Käufer bei der Bebauung wirklich unabhängig entscheiden kann.
Häufige Fragen zur Grunderwerbsteuer in Niedersachsen
Seit wann gilt in Niedersachsen der aktuelle Grunderwerbsteuersatz?
Der Satz von 5,0 Prozent gilt für Kaufverträge, die seit dem 1. Januar 2014 wirksam geschlossen wurden. Von 2011 bis 2013 lag er bei 4,5 Prozent, davor bei 3,5 Prozent.
Ist die Grunderwerbsteuer im Hamburger oder Bremer Umland niedriger als in den Städten selbst?
Ja. Orte wie Buchholz, Seevetal, Stade, Delmenhorst oder Achim liegen in Niedersachsen, dort gilt der niedersächsische Satz. Hamburg und Bremen verlangen einen höheren Satz. Maßgeblich ist immer, in welchem Bundesland das Grundstück liegt.
Gilt auf den Ostfriesischen Inseln oder im Harz ein anderer Satz als in Hannover?
Nein. Der Satz gilt einheitlich im ganzen Land, von Borkum bis in den Harz und von Cuxhaven bis Göttingen. Gemeinden oder Landkreise können keinen eigenen Satz festlegen.
Welches Finanzamt schickt mir bei einem Kauf in Niedersachsen den Bescheid?
In der Regel das Finanzamt, in dessen Bezirk das Grundstück liegt. Für einige Bezirke erhebt das Finanzamt Hannover-Süd die Steuer. Der Notar schickt die Anzeige an die richtige Stelle, der Bescheid kommt dann von diesem Amt.
Ich wohne in Nordrhein-Westfalen und kaufe ein Haus bei Osnabrück. Welcher Satz gilt?
Es gilt der niedersächsische Satz von 5,0 Prozent, weil das Grundstück in Niedersachsen liegt. Der Wohnsitz des Käufers spielt für den Steuersatz und für die Zuständigkeit des Finanzamts keine Rolle.
Quellen
- Grunderwerbsteuergesetz (GrEStG), geprüft am 30.09.2026
- Niedersächsisches Finanzministerium, geprüft am 30.09.2026
Stand: 30.09.2026. Die Berechnung ist unverbindlich und ersetzt keine Steuerberatung.